Dluhopis s úrokem 10 %? Nejdřív zjistěte, kdo vám vrátí peníze.
Úrok 8, 10 nebo dokonce 12 % ročně. Pravidelný příjem. Zajištění nemovitostmi. Na první pohled atraktivní investice.
Jenže mezi slíbeným výnosem a skutečně vydělanými penězi může být propast.
Podle analýzy českého trhu firemních dluhopisů skončil v letech 2013–2025 přibližně každý osmý emitent v insolvenci. Za těmito čísly jsou konkrétní lidé, kteří mohou přijít o významnou část svých úspor.
Největším rizikem investice nemusí být kolísání její hodnoty. Může jím být situace, kdy vám nikdo nevrátí vložené peníze.
1. Čísla, která by měl znát každý investor
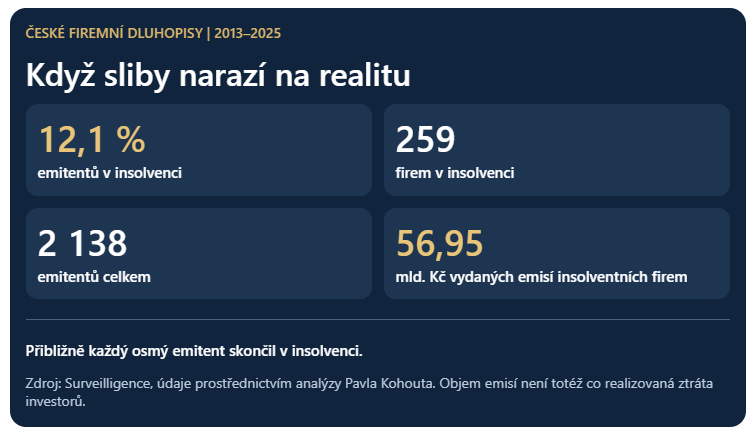
Analýza společnosti Surveilligence, na kterou upozornil ekonom Pavel Kohout, zmapovala český trh podnikových dluhopisů v letech 2013–2025.
Výsledek? Z celkových 2 138 emitentů se 259 dostalo do insolvence.
Objem vydaných emisí těchto společností dosáhl téměř 57 miliard korun. Nejde však o vyčíslení skutečných ztrát investorů. Samotné označení dluhopis tedy rozhodně neznamená bezpečnou investici. Mezi státním dluhopisem kvalitního emitenta a dluhopisem vysoce zadlužené soukromé firmy může být propastný rozdíl.
2. Proč nás vysoký úrok tolik přitahuje?
Představte si dvě nabídky. První nabízí očekávaný výnos 5 % ročně. Druhá slibuje pevný úrok 10 %.
Která vás zaujme více?
Náš mozek přirozeně upřednostňuje vyšší číslo. Psychologický efekt ukotvení navíc způsobuje, že ostatní nabídky mohou najednou působit méně zajímavě. Zkušený investor ale přemýšlí jinak: „Proč mi tato společnost nabízí 10 %, když si možná může půjčit levněji?“ Důvodem může být vyšší zadlužení, nejistý podnikatelský model nebo omezený přístup k bankovnímu financování.
Vyšší úrok nemusí představovat odměnu navíc. Často je cenou za riziko, které přebíráte.
3. Pět let dostáváte úroky. Přesto proděláte.
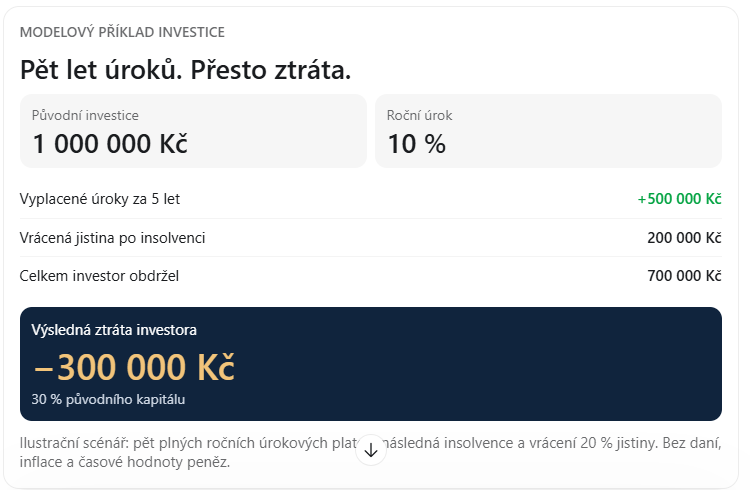
Představte si investici 1 000 000 Kč do firemního dluhopisu s úrokem 10 % ročně. Každý rok dostáváte 100 000 Kč. Po pěti letech máte vyplaceno 500 000 Kč na úrocích. Všechno zdánlivě funguje. Jenže společnost zkrachuje a z původní jistiny nakonec získáte zpět pouze 200 000 Kč.
Výsledek? Přestože jste pět let dostávali úroky, celkově jste přišli o 300 000 Kč.
Právě v tom spočívá psychologická past pravidelných výplat. Mohou vytvářet pocit bezpečí, aniž by se snížilo riziko nesplacení jistiny.
4. Když investiční příběh skončí insolvencí
Český trh poznamenaly problémy významných skupin, například Arca Investments, Solek nebo Premiot Group. Jejich podnikatelské modely, příčiny finančních problémů i průběh insolvenčních řízení se liší. Pro investory však představují důležité ponaučení.
Zajímavý projekt, známá značka ani hodnotný majetek automaticky nezaručují schopnost splácet dluhy.
Mnoho investorů se soustředí na to, co společnost plánuje vybudovat. Méně pozornosti věnují tomu, kolik již dluží, komu patří její majetek a z jakých peněz bude splácet závazky. A právě tyto otázky mohou rozhodnout o návratnosti investice.
5. Sedm otázek, které mohou ochránit vaše peníze
Než svěříte své peníze konkrétní společnosti, měli byste znát odpovědi na sedm základních otázek:
- Z čeho společnost splatí jistinu? Z provozních zisků, prodeje majetku, nebo z nových půjček?
- Jaké má hospodářské výsledky? Sledujte zadlužení, peněžní toky a vlastní kapitál.
- Co přesně znamená zajištění? Rozhoduje kvalita zástavy, pořadí věřitelů a vymahatelnost.
- Kdo vydělává na distribuci? Provize mohou být významným nákladem financování.
- Má společnost ověřitelnou historii? Dlouhodobě funkční podnikání je snazší vyhodnotit než pouhý slib.
- Jak získáte peníze před splatností? Firemní dluhopisy mohou být obtížně prodejné.
- Kolik majetku riskujete u jedné firmy? Ani atraktivní investice by neměla ohrozit celou vaši finanční budoucnost.
Pokud odpovědi neznáte, možná ještě nemáte dost informací pro odpovědné investiční rozhodnutí.
6. Schválila dluhopis ČNB? To není záruka.
Jedním z nejčastějších nedorozumění je představa, že schválený prospekt Českou národní bankou znamená bezpečnou investici.
Neznamená.
ČNB při schvalování prospektu neposkytuje záruku, že společnost své závazky splatí. Schválení prospektu není doporučením k investici ani potvrzením její kvality. Investor proto musí posuzovat především ekonomickou situaci emitenta, zadlužení a podmínky konkrétní emise.
7. Investujete pro výnos, nebo pro svůj život?
Položím vám otázku, kterou považuji při správě majetku za zásadní: „Jaký skutečný úkol mají vaše peníze splnit?“ Zajistit rodinu? Připravit pravidelnou rentu? Ochránit celoživotní úspory? Předat majetek dětem?
Pak možná není nejdůležitější dosahovat za každou cenu nejvyššího výnosu. Důležitější může být ochrana před trvalou ztrátou kapitálu, dostatečná likvidita a dlouhodobě udržitelný finanční plán.
Právě proto při práci s klienty využívám principy Wealth Protection, globální diverzifikaci, promyšlené rozdělení majetku podle časového horizontu a pravidelnou kontrolu portfolia.
Široce diverzifikovaná ETF mohou například snížit závislost na jediném emitentovi a zpřístupnit investice do stovek či tisíců společností. Ani tato cesta ale není bez rizika.
Mým cílem není hledat za každou cenu nejvýnosnější investici. Mým cílem je pomáhat klientům vytvářet a chránit majetek tak, aby plnil jejich životní cíle.
8. Moudrý investor se ptá jinak
Za více než 25 let ve finančním sektoru jsem poznal, že skutečná hodnota peněz nespočívá pouze v jejich množství. Spočívá ve svobodě, jistotě a možnostech, které nám dávají.
Zkušený investor se proto neptá jen:
- „Kolik mohu vydělat?“
Ptá se také:
- „Co se stane s mým majetkem, pokud tento investiční příběh nevyjde?“
A právě odpověď na druhou otázku může rozhodnout o dlouhodobém úspěchu.
Máte v portfoliu firemní dluhopisy?
Možná máte kvalitní investice, které odpovídají vašim cílům. Možná ale nesete rizika, o kterých zatím nevíte.
Nabízím vám nezávaznou konzultaci, při které se společně podíváme na strukturu vašeho investičního majetku, diverzifikaci a jeho připravenost na nepříznivý vývoj.
Nejde o to za každou cenu něco měnit. Důležité je vědět, co máte nastavené dobře a kde případně zůstávají slabší místa.
Rád vás přivítám u kávy ve své kanceláři ve Frýdku-Místku nebo online.
Ing. Jiří Pecuch
Privátní investiční poradce
Důvěra • Zkušenosti • Výsledky
Zdroje a další čtení:
- Dluhopisový hřbitov – problémové české dluhopisy, Pavel Kohout, září 2026.
- Analýzy a studie podnikových dluhopisů, Surveilligence
- Desatero pro investory do podnikových dluhopisů, ČNB
- Rizika trhu podnikových dluhopisů – 2026, ČNB
Článek má vzdělávací charakter, není individuálním investičním doporučením. Údaje o insolvencích a jednotlivých společnostech zachycují informace dostupné k říjnu 2026.
Autor

Využívám dlouholeté znalosti privátního bankovnictví v rámci správy majetku, financování a zajištění rizik klientů.