DPS 2027: Stát přidá až 680 Kč měsíčně. Využijete toho?
O 340 Kč měsíčně více od státu. Za desítky let může jít o významnou částku. Jenže samotný státní příspěvek vám dobré investování nezajistí. Rozhodující bude, jaký plán pro své peníze zvolíte.
Představte si dvě rodiny. Obě začnou spořit dítěti 500 Kč měsíčně. Obě využívají státní podporu. Přesto může mít jejich dítě za dvacet nebo třicet let výrazně odlišný majetek.
Proč? Protože největší rozdíl nedělá jen to, kolik ukládáte, ale také jak dlouho, kam a za jakých podmínek investujete. A právě v tom vidím příležitost, kterou přináší připravovaná penzijní reforma.
1. Stát chce mladým přispívat dvojnásobek
Od roku 2027 se připravují změny, které mohou výrazně zatraktivnit doplňkové penzijní spoření pro děti a mladé lidi do 30 let. Podle vládního návrhu by se státní příspěvek pro tuto věkovou skupinu zvýšil z 20 % na 40 % vlastního vkladu.
Co to znamená v praxi?
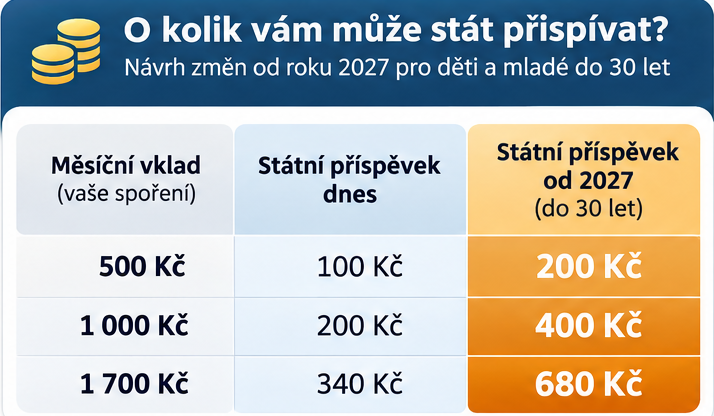
Dětem do 18 let by navíc mohl vzniknout nárok na státní příspěvek už od měsíčního vkladu 100 Kč.
To je příležitost. Ale státní podporu nepovažuji za investiční strategii. Je to pouze jedna z jejích výhod.
Upozornění: K datu publikace jde o legislativní návrh. Konečné podmínky se mohou změnit.
2. Co dokáže obyčejná pětistovka za 30 let?
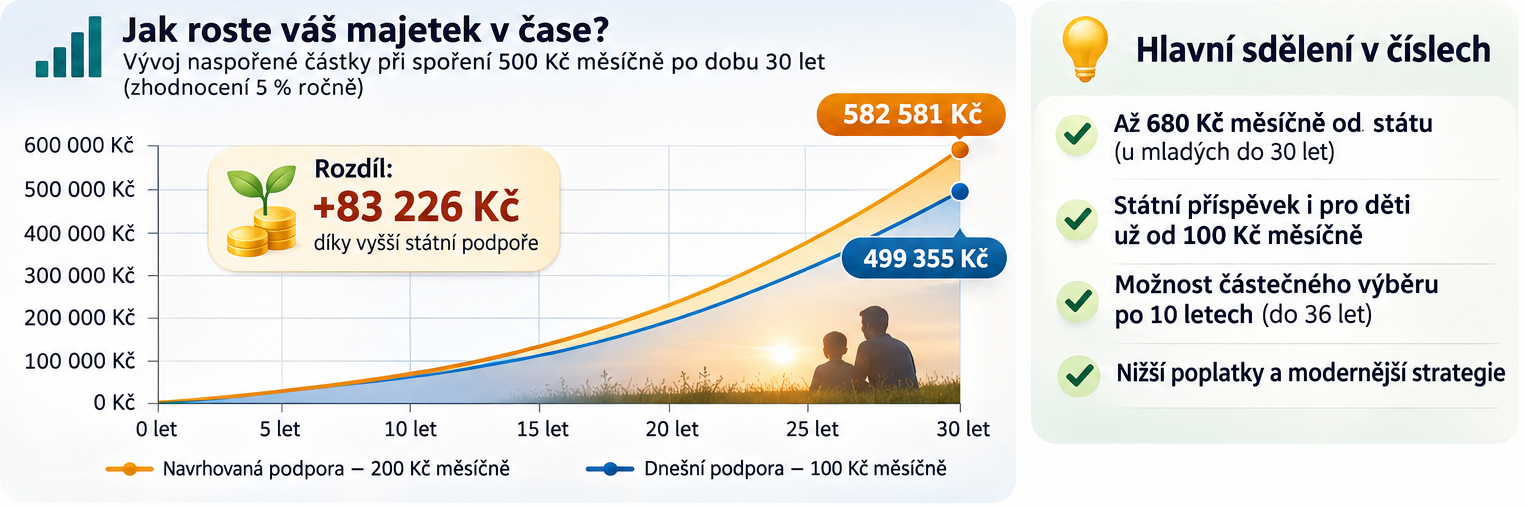
Představte si, že dítěti od narození pravidelně spoříte 500 Kč měsíčně. Pokud by po celých 30 let platila navrhovaná státní podpora 200 Kč měsíčně a investice dosahovala průměrného čistého zhodnocení 5 % ročně, výsledek by mohl vypadat následovně:
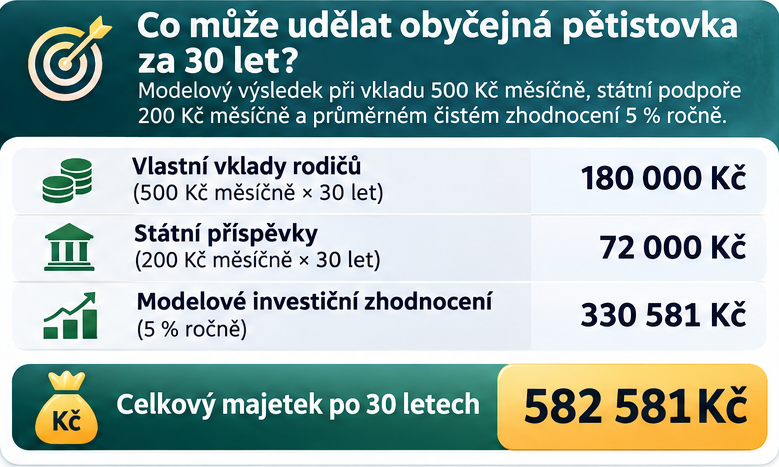
Z vlastních 180 000 Kč by tak mohl vzniknout majetek přesahující půl milionu korun.
A co je důležité? Pokud by státní podpora za stejných předpokladů zůstala na dosavadních 100 Kč měsíčně, modelová konečná hodnota by činila přibližně 499 355 Kč.
Rozdíl přes 83 000 Kč vzniká pouze díky vyšší státní podpoře a jejímu zhodnocování.
To už stojí za pozornost, nemyslíte?
Jde o ilustrativní výpočet s pravidelnými měsíčními vklady a zhodnocením 5 % ročně po nákladech, před případným zdaněním a bez započtení inflace. Předpokládá zachování navrhované podpory po celou dobu, nepřetržité splnění podmínek a žádné výběry. Skutečné výnosy mohou být vyšší i nižší a nejsou garantovány.
3. Penzijko už nemusí znamenat peníze uzamčené až do důchodu
Jednou z nejzajímavějších připravovaných změn je také možnost částečného výběru peněz.
Podle návrhu by si mladí lidé mohli po nejméně deseti letech spoření jednorázově vybrat až třetinu vlastních vkladů včetně odpovídajícího zhodnocení, a to před dosažením 36 let.
Penzijko by tak mohlo pomoci nejen ve stáří, ale například i při pořizování prvního bydlení, studiu nebo začátku samostatného života. A právě tady přichází důležitá otázka:
Chcete dítěti pouze spořit na důchod, nebo mu chcete pomoci vybudovat finanční nezávislost?
To jsou dva odlišné cíle, které si zaslouží promyšlené řešení.
4. Máte staré penzijko? Možná nastal čas podívat se na něj jinak
Změny se nemají týkat pouze nových smluv. Připravuje se také snížení poplatků běžných penzijních fondů, odstranění poplatků ze zhodnocení a zavedení strategie životního cyklu.
U starého penzijního připojištění se dokonce navrhuje ukončení transformovaných fondů na konci roku 2036. Z mé zkušenosti mnoho lidí ví, kolik si měsíčně spoří. Už méně z nich ale dokáže odpovědět na tři zásadní otázky:
- Kolik jim jejich penzijko skutečně vydělává po odečtení nákladů?
- Odpovídá investiční strategie době, po kterou chtějí spořit?
- Jak jejich penzijní spoření zapadá do ostatního majetku?
Smlouva může být v pořádku. A přesto nemusí být pro váš současný životní plán nejvhodnější.
Proto bych žádnou smlouvu nerušil ani neměnil jen na základě oznámené reformy. Nejdříve je potřeba znát její podmínky, náklady, rizika i vaše cíle.
5. Co vám nabídnu navíc? Rodinný penzijní rentgen
Po více než 25 letech ve financích vím, že klient nepotřebuje další produkt jen proto, že ho stát zvýhodňuje. Potřebuje vědět, jestli jeho peníze pracují správně a jestli má jeho rodina plán, kterému rozumí.
Proto nabízím úvodní Rodinný penzijní rentgen.
Nejde o další prezentaci penzijní společnosti. Společně se podíváme na vaše stávající spoření, plánované cíle a možnosti, které mohou dávat smysl právě vaší rodině.
Porovnáme penzijní spoření, dlouhodobý investiční produkt (DIP) a běžné investice, například prostřednictvím diverzifikovaných ETF. Zohledníme státní podporu, dostupnost peněz, poplatky, riziko i délku investování.
A především vám ukážu, jak by mohly vaše peníze pracovat v různých scénářích.
Nejde mi o to, abyste měli více finančních produktů. Jde mi o to, abyste měli větší přehled, lepší rozhodnutí a klidnější budoucnost.
6. Jedna otázka na závěr
Víte dnes, kolik peněz budete mít v 60 letech? A kolik můžete připravit svým dětem pro jejich vlastní život? Pokud ne, je možná správný čas to zjistit.
Nabízím vám úvodní nezávaznou konzultaci a individuální modelaci vašeho penzijního spoření. Zjistíte, co už máte dobře nastavené, kde mohou vznikat zbytečné náklady a zda připravované změny přinášejí příležitost právě vám.
Napište mi zprávu s předmětem „PENZE 2027“. Začněme rozhovorem o tom, co mají vaše peníze skutečně zajistit.
Ing. Jiří Pecuch
Privátní finanční a investiční poradce
Více než 25 let zkušeností ve financích
Důvěra • Zkušenosti • Výsledky
Právní stav: 4. listopadu 2026. Článek má informační charakter, modelové výsledky nejsou příslibem výnosu. Konkrétní vhodnost produktu závisí na individuálních okolnostech a aktuálních pravidlech.
Autor

Využívám dlouholeté znalosti privátního bankovnictví v rámci správy majetku, financování a zajištění rizik klientů.