Dražší fond. Horší výsledek.
Platíte za profesionální správu investic. Ale dostáváte za své peníze skutečně lepší výsledky?
Investoři často předpokládají, že zkušený portfolio manažer dokáže díky svým znalostem, analýzám a aktivnímu výběru akcií překonávat trh.
Zní to logicky. Jenže dlouhodobá data ukazují jiný příběh.
1. Aktivní správa prohrává s indexy
Podle údajů citovaných deníkem The Wall Street Journal většina aktivně spravovaných akciových fondů nedokáže překonat své srovnávací indexy.
Výsledky jsou výmluvné:
-
73 % aktivních fondů za období červenec 2025 až červen 2026 zaostalo za srovnávacím indexem.
-
87 % aktivních fondů nedokázalo překonat index v desetiletém horizontu.
Uvedené hodnoty vycházejí z citovaného článku WSJ. Pro přesnou interpretaci je důležité zohlednit sledovanou kategorii fondů a metodiku srovnání.
A právě desetiletý horizont je pro investora podstatnější než výsledky jediného roku.
Nejde totiž o to, kdo dokáže zazářit v jednom období. Rozhodující je, kdo dokáže přinášet konkurenceschopné výsledky dlouhodobě, po odečtení všech nákladů.
2. Proč aktivní fondy často zaostávají?
Důvodů je několik. Jeden však hraje mimořádně důležitou roli.
Poplatky.
Aktivní správce musí nejen správně vybrat investice, ale také vydělat dostatečně více, aby pokryl vyšší náklady na analýzy, obchodování a správu portfolia.
Pasivní indexový fond naproti tomu zpravidla sleduje předem definovaný index s výrazně nižšími náklady.
Rozdíl několika desetin či jednotek procent ročně se může zdát zanedbatelný. V dlouhém horizontu však rozhoduje o významné části výsledného majetku.
Čím vyšší náklady platíte, tím vyšší výnos musí správce vytvořit, aby se vám investice vyplatila.
A právě tento rozdíl se mnoha aktivním fondům dlouhodobě nedaří překonávat.
3. Investoři už začali rozhodovat jinak
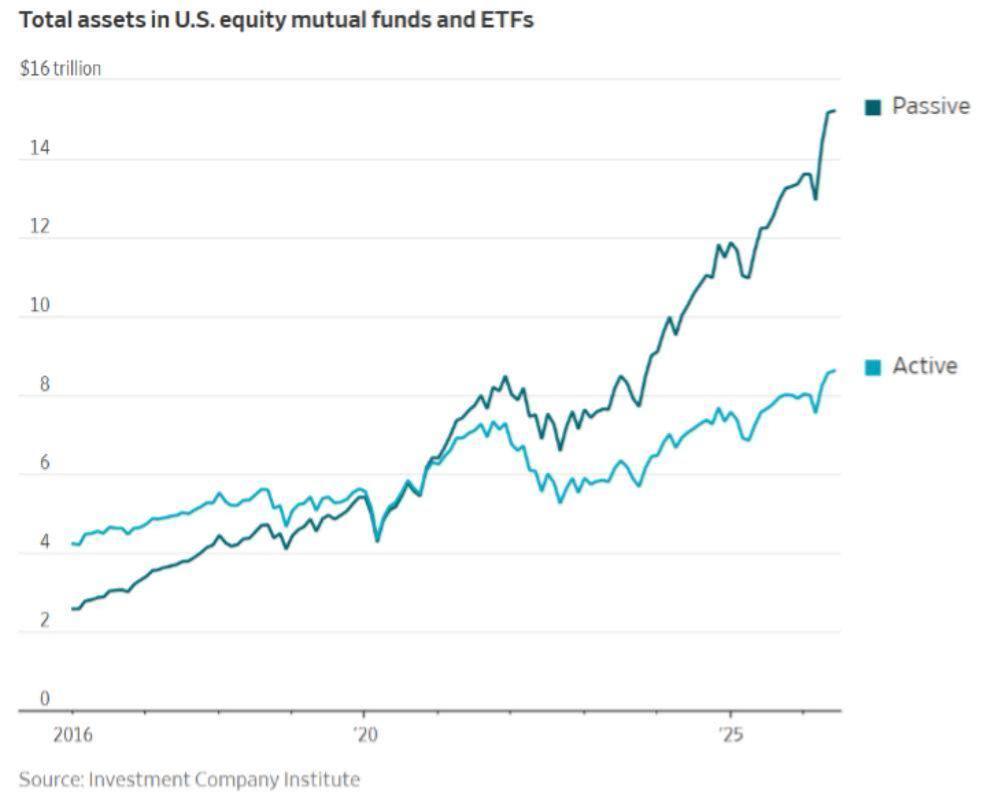
Změna je patrná také v tom, kam investoři směřují své peníze.
Podle údajů Investment Company Institute se americký investiční trh dlouhodobě posouvá od tradičních aktivně spravovaných fondů k nízkonákladovým indexovým řešením.
Důvod je jednoduchý.
Investoři stále více rozlišují mezi cenou správy a její skutečnou přidanou hodnotou.
Nechtějí platit více pouze za příslib lepších výsledků. Chtějí vědět, zda za vyšší náklady dostávají odpovídající službu.
To ovšem neznamená, že každý aktivní fond je špatný nebo že každé ETF automaticky představuje dobrou investici.
Rozhoduje kvalita strategie, náklady, diverzifikace a především vhodnost řešení pro konkrétního investora.
4. Levnější investice ještě neznamená lepší investování
Zde se dostáváme k zásadnímu rozdílu, který investoři často přehlížejí.
Výběr fondu a řízení majetku jsou dvě odlišné disciplíny.
ETF může být velmi efektivním investičním nástrojem. Samo o sobě však neřeší, jakou míru rizika má investor podstupovat, kdy bude peníze potřebovat nebo jak se zachová při výrazném propadu trhů.
Právě zde může mít zkušený investiční poradce svou skutečnou hodnotu.
Ne v neustálém hledání akcií, které překonají trh, ale v tom, že pomáhá:
- Nastavit strategii podle majetku, cílů a investičního horizontu.
- Řídit riziko prostřednictvím diverzifikace a rebalancování.
- Optimalizovat náklady a omezovat zbytečné transakce.
- Zachovat disciplínu v obdobích, kdy emoce svádějí k chybným rozhodnutím.
- Plánovat čerpání majetku tak, aby investice sloužily skutečným životním potřebám.
Výzkumy společností Vanguard (Advisor's Alpha) a Morningstar (Mind the Gap) dlouhodobě upozorňují na význam kvalitního finančního plánování a investičního chování.
Dobrý poradce nemusí překonávat trh. Jeho úkolem je pomáhat klientovi dosahovat jeho vlastních finančních cílů.
5. Co z toho plyne pro váš majetek?
Po 25 letech zkušeností ve financích jsem přesvědčen, že úspěšné investování nestojí na předpovídání dalšího vítěze trhu.
Stojí na promyšlené strategii, rozumných nákladech, důsledném řízení rizika a dlouhodobé disciplíně.
Proto při práci s klienty využívám také nízkonákladová ETF, profesionální investiční nástroje a principy komplexního řízení majetku.
Mým cílem není prodat klientovi fond. Mým cílem je pomoci mu vybudovat a ochránit majetek, který mu poskytne větší finanční svobodu a klid.
Neplatíte více, než je nutné?
Možná máte v bance investiční fondy, které dlouhodobě zaostávají za trhem. Možná platíte poplatky, jejichž skutečný dopad na svůj majetek ani neznáte.
Než své investice změníte, nechte si je nezávisle posoudit.
Společně se podíváme na jejich náklady, výsledky, rizika a vhodnost vzhledem k vašim cílům. Možná zjistíme, že máte vše nastavené správně. A možná objevíme prostor pro výrazné zlepšení.
Domluvte si nezávazné setkání.
Někdy stačí jediná schůzka, abyste získali úplně jiný pohled na své investice.
Ing. Jiří Pecuch
Privátní investiční poradce
25 let zkušeností ve financích
Zdroje a související studie
- The Wall Street Journal – Stock-Picking Funds Are Performing as Poorly as Ever
- S&P Dow Jones Indices – SPIVA Scorecards
- Investment Company Institute
- Vanguard – Advisor's Alpha
- Morningstar – Mind the Gap
Upozornění: Minulé výnosy nejsou zárukou budoucích výsledků. Investice do ETF i aktivně spravovaných fondů jsou spojeny s rizikem ztráty. Vhodnost konkrétního řešení závisí na individuální situaci investora.
Autor

Využívám dlouholeté znalosti privátního bankovnictví v rámci správy majetku, financování a zajištění rizik klientů.