ETF: První krok k finanční svobodě
Proč stále více investorů využívá ETF a jak si díky pravidelnému investování můžete postupně vybudovat majetek, který vám jednou pomůže zajistit pasivní příjem?
Představte si, že vám každý měsíc přichází na účet peníze, aniž byste kvůli nim museli každý den chodit do práce. Nejde o výhru v loterii ani o zázračnou investici. Jde o výsledek dlouhodobého budování majetku, který za vás postupně začíná pracovat.
Za více než 25 let ve světě financí jsem poznal jednu věc. Většina lidí netouží po bohatství samotném. Touží po svobodě, jistotě a možnosti rozhodovat o svém životě bez neustálých obav o peníze.
Přesto mnoho lidí investování odkládá. Někdo čeká, až bude vydělávat více. Jiný se obává poklesu trhů a další má pocit, že investování je příliš složité.
Jenže právě čekání může být jedním z nejdražších finančních rozhodnutí.
Jedním z nástrojů, které mohou pomoci tuto situaci změnit, jsou ETF – burzovně obchodované fondy.
V tomto článku vám ukážu:
- Proč nemusíte být milionářem, abyste mohli začít budovat majetek.
- Jak prostřednictvím jediného ETF investovat do stovek až tisíců společností po celém světě.
- Proč mohou nízké náklady a dlouhý investiční horizont rozhodovat o výsledku více než hledání nejlepší akcie.
- Jaký majetek si můžete postupně vytvořit a co z něj může v budoucnu znamenat pravidelný příjem.
Co jsou ETF a proč dávají investorům smysl?
Představte si, že chcete investovat do nejvýznamnějších světových společností. Můžete jednotlivě nakupovat akcie, sledovat jejich hospodaření a rozhodovat, které si ponechat a které prodat.
Nebo můžete využít ETF, které sleduje široký akciový index, a jediným nákupem získat podíl na velkém množství společností.
ETF vám umožňují podílet se na vývoji světové ekonomiky, aniž byste museli předpovídat, která konkrétní firma bude za dvacet let nejúspěšnější.
ETF jsou investiční fondy obchodované na burze podobně jako akcie. Podle zaměření mohou obsahovat akcie, dluhopisy nebo další aktiva.
Je však důležité rozlišovat mezi široce diverzifikovaným ETF a fondem zaměřeným například pouze na jednu zemi, sektor nebo úzkou skupinu společností.
Pět důvodů, proč ETF využívám při dlouhodobém budování majetku
- Diverzifikace – nesázíte vše na jednu kartu. Prostřednictvím vhodně zvoleného globálního ETF můžete vlastnit podíly ve stovkách až tisících firem. Neúspěch jedné společnosti tak nemusí zásadně ovlivnit celé portfolio. Diverzifikace ovšem neodstraňuje riziko poklesu celého trhu.
- Nízké náklady – více peněz zůstává vám. U řady pasivních ETF se roční průběžné náklady pohybují v řádu setin až desetin procenta. Rozdíl mezi nákladovostí 0,2 % a 1,5 % ročně může během několika desetiletí znamenat statisíce korun.
- Transparentnost – víte, do čeho investujete. U ETF můžete sledovat jejich investiční zaměření, složení portfolia, nákladovost i historickou výkonnost. Nemusíte spoléhat pouze na sliby obchodníka.
- Dostupnost – začít můžete i s menší částkou. Pro dlouhodobé investování nepotřebujete miliony. Důležitější než výše první investice bývá pravidelnost, dostatečný čas a disciplína.
- Flexibilita – majetek máte pod kontrolou. ETF se obchodují na burze a zpravidla je můžete v obchodních hodinách prodat. To však neznamená, že prodej bude vždy výhodný nebo bez nákladů.
Největší výhodou investora nejsou peníze. Je to čas.
Lidé často přeceňují význam okamžiku, kdy začnou investovat, a podceňují sílu dlouhodobého investování.
Přitom právě čas umožňuje využívat složené zhodnocování. Nezhodnocují se pouze vaše původní vklady, ale postupně také dříve dosažené výnosy.
A jak výrazný může být rozdíl?
Představme si investora, který pravidelně investuje 3 000 Kč měsíčně do diverzifikovaného akciového portfolia. Pro ilustraci použijeme průměrné roční zhodnocení 7 %.
Co dokáže 3 000 Kč měsíčně za 10, 20 nebo 30 let?
MODELOVÝ VÝVOJ INVESTICE PŘI 7 % ROČNĚ
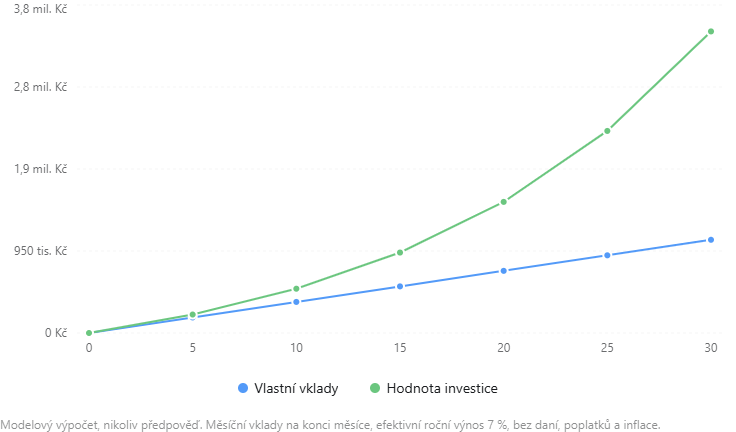
Modelový výpočet, nikoliv předpověď. Měsíční vklady na konci měsíce, efektivní roční výnos 7 %, bez daní, poplatků a inflace.
|
Doba investování |
Vlastní vklady |
Modelová hodnota |
|---|---|---|
|
10 let |
360 000 Kč |
513 000 Kč |
|
20 let |
720 000 Kč |
1 519 000 Kč |
|
30 let |
1 080 000 Kč |
3 494 000 Kč |
Zaokrouhlené hodnoty. Výpočet předpokládá rovnoměrné zhodnocování, které ve skutečnosti na finančních trzích nenastává. Výnos 7 % není garantován.
Za třicet let investor vloží 1,08 milionu korun, ale modelová hodnota jeho majetku dosáhne téměř 3,5 milionu korun. Rozdíl vytváří složené zhodnocování.
A právě zde se ukazuje, proč může být pravidelnost důležitější než snaha odhadnout ideální okamžik nákupu.
Jak z investovaného majetku vytvořit pasivní příjem?
Vybudovat majetek je první krok. Druhým je naučit se ho využívat tak, aby vám pomáhal financovat život, který si přejete.
Představme si, že jste si postupně vytvořili investiční portfolio v hodnotě 6 milionů korun. Pokud byste z něj ročně čerpali 3 %, znamenalo by to:
MODELOVÝ MĚSÍČNÍ PŘÍJEM Z PORTFOLIA
15 000 Kč
6 000 000 Kč × 3 % ročně ÷ 12 měsíců
Nejde o garantovaný výnos ani o jistotu, že portfolio bude dlouhodobě udržitelné. Čerpání může probíhat z dividend nebo postupným prodejem části investic. Jeho bezpečnost závisí na vývoji trhů, inflaci, délce čerpání a složení portfolia.
Cílem totiž nemusí být přestat pracovat. Cílem může být získat svobodu pracovat proto, že chcete, nikoliv proto, že musíte.
Největším nepřítelem investora často není trh, ale vlastní chování
Když akciové trhy rostou, lidé mají obavu, že už je pozdě investovat. Když klesají, bojí se, že přijdou o své peníze. A když se dlouho nic neděje, ztrácejí trpělivost.
Výsledkem bývá neustálé odkládání rozhodnutí nebo nakupování pod vlivem emocí.
Výzkumné materiály společnosti Vanguard zdůrazňují čtyři zásady dlouhodobého investování: jasné cíle, diverzifikaci, nízké náklady a disciplínu. Vanguard - Čtyři nadčasové principy pro úspěšné investování a Vanguard - Zaměřte se na věci, které můžete ovlivnit
Právě proto považuji za důležité, aby investor měl plán, kterému rozumí a dokáže se ho držet i během nepříznivého vývoje.
Jak začít investovat do ETF?
Nejdříve si odpovězte na několik jednoduchých otázek.
- Proč investuji? Chci si vytvořit finanční rezervu na důchod, zajistit děti nebo postupně získat finanční nezávislost?
- Kdy budu peníze potřebovat? Peníze určené na příští rok vyžadují jiný přístup než majetek budovaný na dalších dvacet let.
- Jaké riziko dokážu přijmout? Pokles portfolia o 20 nebo 30 % může být psychologicky náročný, i když je investiční horizont dlouhý.
- Kolik mě investování skutečně stojí? Sledujte nejen náklady ETF, ale také poplatky za obchodování, měnové konverze, úschovu a poradenství.
- Kdo mi pomůže udržet správný směr? Kvalitní poradenství není pouze o výběru fondu. Je především o strategii, řízení rizika a dlouhodobé práci s majetkem.
Závěrem: Nejde o to mít nejvíce peněz. Jde o to mít více možností.
Za svou dlouholetou praxi jsem poznal, že lidé často věnují více času výběru nového automobilu než rozhodování o tom, jak budou financovat dalších dvacet nebo třicet let svého života.
Přitom právě tato rozhodnutí mohou zásadně ovlivnit jejich budoucí životní úroveň.
ETF nejsou zázračným řešením ani investicí bez rizika. Jsou však jedním z nástrojů, které umožňují efektivně, transparentně a s relativně nízkými náklady budovat dlouhodobý majetek.
Nejdůležitější není, kolik peněz dnes máte. Důležité je, zda víte, kam chcete dojít, a máte plán, který vás tam může dovést.
Pokud vás zajímá, jak mohou ETF zapadnout do vaší osobní investiční strategie, rád s vámi vaše možnosti proberu.
Domluvte si se mnou nezávaznou konzultaci
Upozornění: Článek má vzdělávací charakter a nepředstavuje individuální investiční doporučení. Investování je spojeno s rizikem ztráty, historické výnosy nejsou zárukou budoucích výsledků. Modelové výpočty nezohledňují inflaci, daně ani investiční náklady.
Autor

Využívám dlouholeté znalosti privátního bankovnictví v rámci správy majetku, financování a zajištění rizik klientů.