Hypotéky blízko 6 %: čekat na nižší sazbu, nebo vyjednávat o ceně?
Splátky vzrostly. Je to už vrchol?
Podle listopadového Hypoindexu dosáhla průměrná nabídková sazba hypoték 5,96 %. U modelového úvěru 3,5 milionu korun se splatností 25 let vzrostla měsíční splátka od března z 20 240 na 22 464 korun. To je o 2 224 korun měsíčně více, téměř 26 700 korun za rok.
Současně se na finančních trzích objevily signály, že sazby mohou být blízko svého vrcholu. Začaly klesat úrokové swapy, které banky používají při stanovování hypotečních sazeb. To ale není jistota, že hypotéky brzy zlevní. Vývoj mohou změnit inflace, rozhodnutí ČNB i geopolitická situace. A banky obvykle promítají pokles tržních sazeb do svých nabídek postupně.
Proto bych na rozhodnutí o bydlení nestavěl jedinou předpověď: „Sazby už určitě klesnou.“
Cena nemovitosti může mít větší vliv než malá změna sazby
Představme si hypotéku 3,5 milionu korun na 25 let se sazbou 5,96 %. Orientační splátka vychází přibližně na 22 465 korun měsíčně.
Pokud by se kupujícímu podařilo vyjednat cenu nemovitosti o 200 tisíc korun nižší a o stejnou částku snížit potřebný úvěr, splátka by za stejných podmínek klesla přibližně o 1 280 korun měsíčně. Pro srovnání: snížení sazby o 0,2 procentního bodu by u původního úvěru snížilo splátku zhruba o 425 korun měsíčně.
Jde o orientační propočet bez poplatků a dalších nákladů.
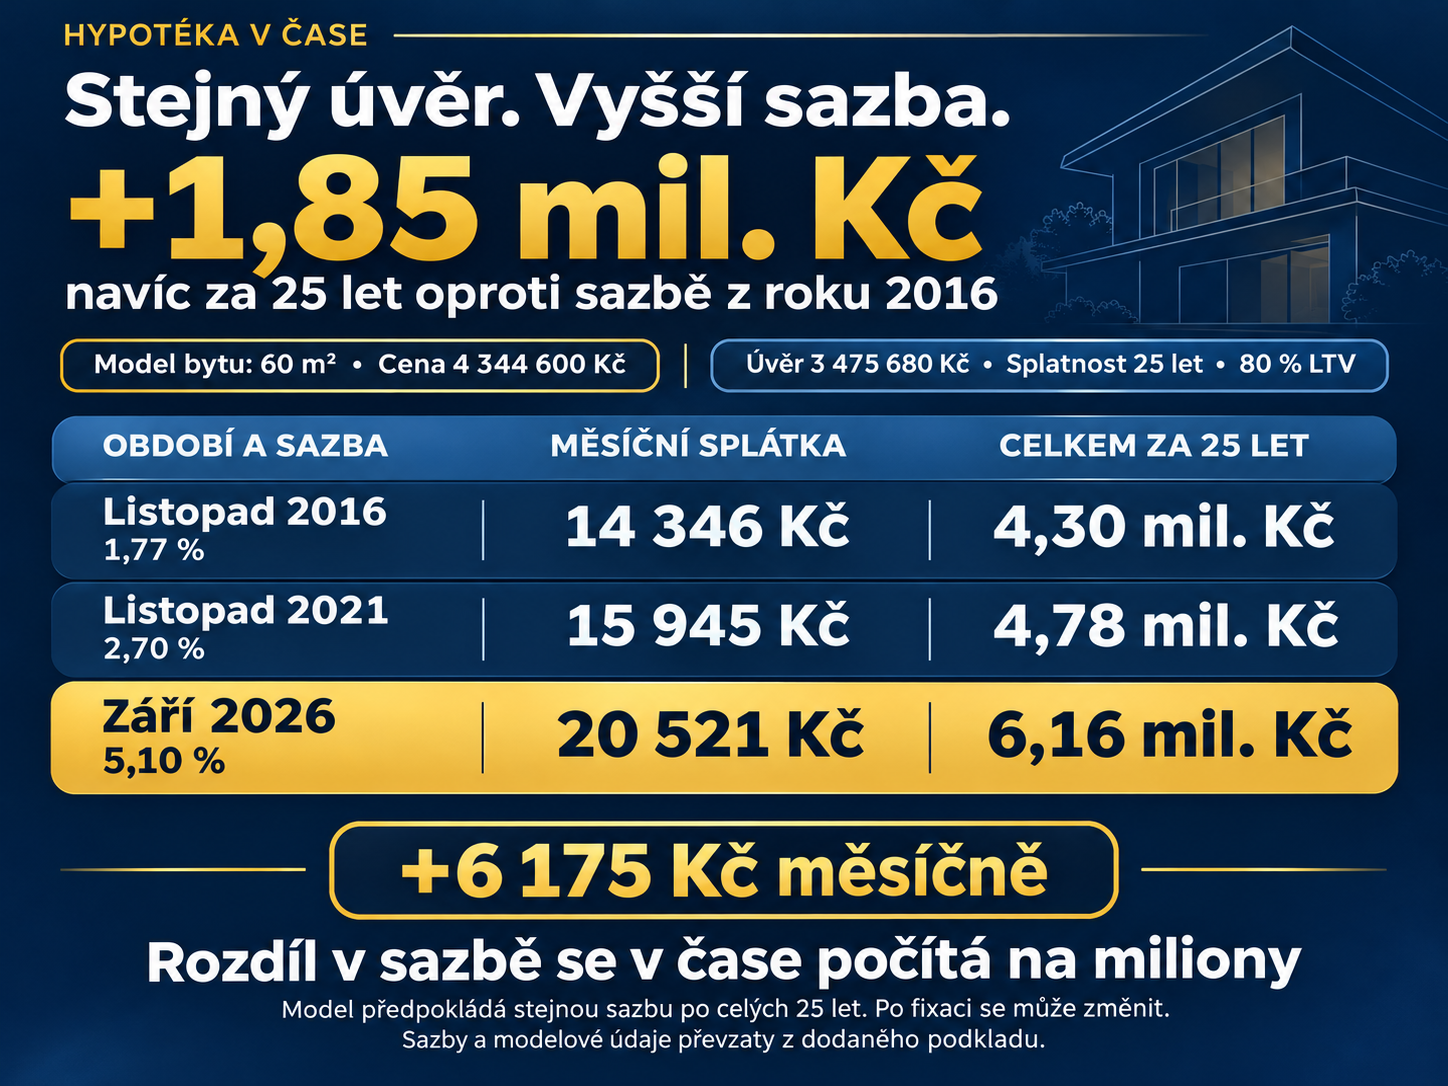
Tabulka ukazuje proč má smysl řešit nejen sazbu, ale také kupní cenu, výši vlastních prostředků a celkové náklady bydlení.
Jak bych postupoval:
1. Nejdříve bychom si ujasnili, co si domácnost může dovolit.
Ne podle maximální částky, kterou banka nabídne, ale podle splátky, která zůstane únosná i při běžných výdajích, tvorbě rezervy a případném výpadku příjmu.
2. Spočítali bychom scénáře.
Porovnali bychom splátku při dnešních sazbách s variantou, kdy sazba zůstane delší dobu vyšší, případně později klesne. Rozhodnutí by mělo obstát i tehdy, když se vývoj nebude ubírat podle očekávání.
3. Oddělili bychom otázku „kdy koupit“ od otázky „za kolik koupit“.
Sazbu lze po skončení fixace znovu řešit. Kupní cena ale určuje výši dluhu od začátku. Proto bychom vedle nabídky hypotéky prověřili i prostor pro jednání o ceně nemovitosti.
4. Nezapomněli bychom na rezervu.
Vlastní prostředky není vhodné vyčerpat do poslední koruny jen proto, aby byl úvěr o něco nižší. Po nastěhování mohou přijít výdaje za vybavení, opravy nebo provoz domácnosti.
5. Porovnali bychom nabídky bank podle celkových podmínek.
Vedle úroku bychom se dívali na délku fixace, poplatky, podmínky čerpání i to, co banka požaduje výměnou za nabízenou sazbu.
6. Naplánovali bychom, co dál.
Pokud se časem objeví výhodnější podmínky, lze situaci znovu posoudit — například při konci fixace. Už při sjednání hypotéky by ale mělo být jasné, že splátku zvládnete i bez rychlého poklesu sazeb.
Rozhodnutí by mělo vycházet z vašeho života, ne z titulku
Čekání na nižší sazby může dávat smysl, pokud současná splátka nevychází bezpečně nebo pokud ještě nemáte dostatečnou rezervu. Pokud ale bydlení potřebujete a rozpočet úvěr zvládne, nemusí být jediným rozumným řešením nákup odkládat. Stejně tak není důvod spěchat jen ze strachu, že sazby ještě porostou.
Nejdříve je užitečné znát svůj rozpočet, možnosti vyjednávání a rezervu, kterou chcete po koupi zachovat. Teprve potom dává smysl porovnávat nabídky bank a rozhodovat o termínu.
Řešíte vlastní bydlení nebo refinancování?
Rád s vámi projdu čísla a pomohu udělat si v možnostech jasno.
Domluvte si nezávaznou konzultaci
První setkání je nezávazné.
Ing. Jiří Pecuch
Privátní investiční poradce
Důvěra • Zkušenosti • Výsledky
Autor

Využívám dlouholeté znalosti privátního bankovnictví v rámci správy majetku, financování a zajištění rizik klientů.