Penzijní spoření a DIP 2026: Jak ušetřit na daních až 7 200 Kč
Stát vám může pomoci ušetřit na daních až 7 200 Kč ročně. Využíváte tuto možnost naplno?
Konec roku se blíží. A s ním i poslední příležitost využít některé daňové výhody penzijního spoření a dlouhodobého investičního produktu (DIP).
Rozhoduje nejen to, kolik investujete, ale také kam a kdy peníze pošlete.
1. Penzijní spoření: Dvě výhody, které se vyplatí znát
Penzijní spoření nabízí kombinaci státní podpory a daňového zvýhodnění.
- Státní příspěvek: Až 340 Kč měsíčně při vlastním vkladu alespoň 1 700 Kč.
- Daňový odpočet: U většiny účastníků lze odečítat vlastní příspěvky převyšující 1 700 Kč měsíčně.
- Roční potenciál: Státní příspěvky až 4 080 Kč a k tomu případná daňová úspora.
Pozor: Starobním důchodcům již státní příspěvek nenáleží. Daňový odpočet však mohou při splnění podmínek využít od první koruny vlastních vkladů.
2. DIP: Investování s daňovou výhodou
Dlouhodobý investiční produkt (DIP) umožňuje spojit investování na stáří s daňovým zvýhodněním.
Co je dobré vědět?
- Vlastní vklady lze odečítat od základu daně již od první koruny.
- Investovat lze podle nabídky poskytovatele například do ETF, fondů nebo akcií.
- Na rozdíl od penzijního spoření zde není státní příspěvek.
- Pro zachování daňových výhod platí pravidlo 120 měsíců a 60 let.
Předčasný výběr může znamenat povinnost vrátit dříve získané daňové zvýhodnění.
DIP není automaticky lepší investice. Rozhoduje strategie, náklady, riziko a časový horizont.
3. Kolik můžete skutečně ušetřit?
Pro daňově podporované produkty spoření na stáří a pojištění dlouhodobé péče platí společný roční limit odpočtu 48 000 Kč.
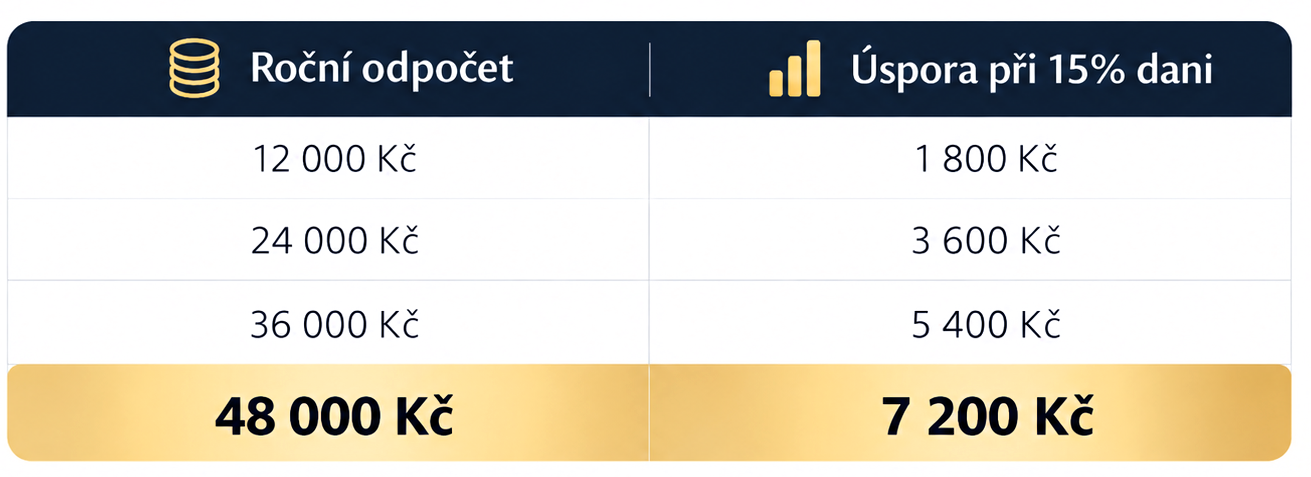
Jde o orientační výpočet při 15% sazbě. Skutečný přínos závisí na individuální daňové situaci. U části příjmů podléhající 23% sazbě může být úspora vyšší.
4. Co zkontrolovat do konce roku?
Než odešlete další peníze, položte si tři otázky:
- Využívám daňový limit? Nebo nechávám část možné úspory nevyužitou?
- Investuji správně? Odpovídají mé produkty věku, cílům, nákladům a vztahu k riziku?
- Stihnu termín? Mimořádný vklad musí být včas připsán a správně zaevidován pro daný rok.
Po skončení roku si vyžádejte nebo zkontrolujte potvrzení o daňově uznatelných příspěvcích.
5. Daňová úleva není investiční strategie
Ušetřit 7 200 Kč na daních je příjemné. Mít správně nastavené finance na dalších 20 let je podstatnější.
V praxi se setkávám s lidmi, kteří pravidelně spoří, ale netuší, kolik platí na poplatcích, jak jsou jejich peníze investovány nebo zda jednotlivé produkty skutečně odpovídají jejich plánům.
Daňové zvýhodnění je pouze jedna část celku.
Důležité je, aby vaše peníze pracovaly pro vaše cíle. Ne pouze pro daňovou úlevu.
Víte, zda své peníze využíváte naplno?
Pomohu vám zorientovat se ve stávajícím penzijním spoření, DIP i dalších investicích. Podíváme se na jejich náklady, rizika, daňové možnosti a návaznost na vaše dlouhodobé cíle.
Začněme nezávazným rozhovorem.
Ing. Jiří Pecuch
Privátní investiční poradce | 25 let zkušeností ve financích
Domluvte si úvodní konzultaci: https://jiripecuch.eu/konzultace
Autor

Využívám dlouholeté znalosti privátního bankovnictví v rámci správy majetku, financování a zajištění rizik klientů.