Pravidelnost vydělává. Emoce stojí peníze
Největší výhodou dlouhodobého investora nemusí být schopnost předvídat trhy. Může jí být schopnost vytrvat.
Představte si dva investory. Oba mají stejné možnosti a každý může investovat 10 000 Kč měsíčně.
- První si nastaví trvalý příkaz. Investuje v dobrých časech i během tržních poklesů.
- Druhý čeká. Sleduje zprávy, prognózy a hledá ideální okamžik. Když trhy rostou, obává se, že nakupuje draze. Když klesají, bojí se dalšího propadu.
Který z nich má po dvaceti letech větší šanci dodržet svůj finanční plán?
O výsledku rozhoduje nejen vývoj trhů, ale také to, zda peníze skutečně investujeme a dokážeme se držet zvolené strategie.
1. Největším soupeřem investora bývají vlastní emoce
Když trhy rostou, roste i naše sebevědomí. Když klesají, přichází nejistota.
A právě tehdy se začíná projevovat investiční psychologie.
- Při růstu máme tendenci nakupovat, protože nechceme přijít o další výnosy.
- Při poklesu máme tendenci investice omezovat, protože se obáváme ztrát.
- Při nejistotě často čekáme na zprávu, která nám konečně dodá pocit bezpečí.
Problém spočívá v tom, že finanční trhy nám takovou jistotu nikdy neposkytnou.
Pravidelné investování pomáhá odstranit jednu z nejdražších otázek: Je právě teď správná chvíle?
Místo neustálého rozhodování se investor opírá o předem promyšlený plán.
2. Pokles trhu může být pro pravidelného investora příležitostí
Představme si, že každý měsíc investujete 10 000 Kč do stejného investičního nástroje. Při ceně podílu 1 000 Kč nakoupíte 10 podílů. Pokud cena klesne na 800 Kč, získáte jich 12,5. A při poklesu na 500 Kč dokonce 20.
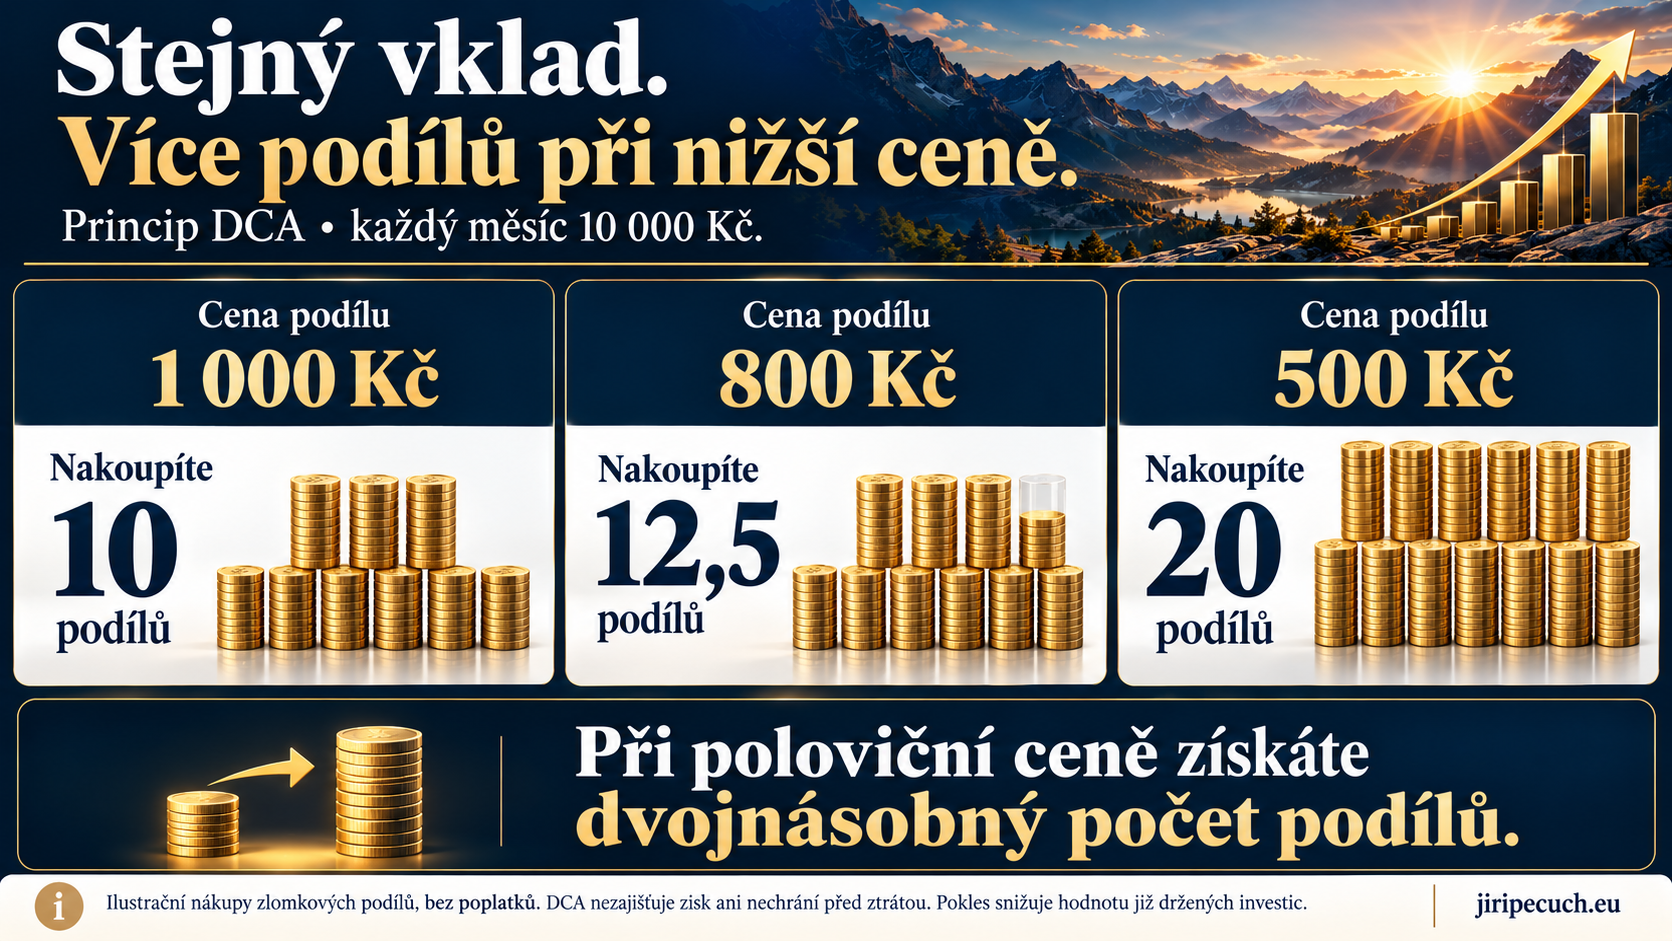
Stejných 10 000 Kč. Rozdílné množství nakoupeného majetku.
Tomuto principu se říká průměrování nákupní ceny neboli DCA. Pokles trhu přirozeně znamená nižší aktuální hodnotu již vlastněných investic. Zároveň však umožňuje nakupovat další podíly levněji.
Pokud se trhy následně zotaví, mohou právě levnější nákupy významně přispět k výsledku. To ovšem není záruka. Pokud hodnota investice dlouhodobě klesá nebo se nikdy nezotaví, samotné pravidelné nákupy zisk nezajistí.
Důležité není těšit se z každého poklesu. Důležité je mít strategii, která s poklesy počítá.
3. Deset tisíc měsíčně. Miliony v budoucnu.
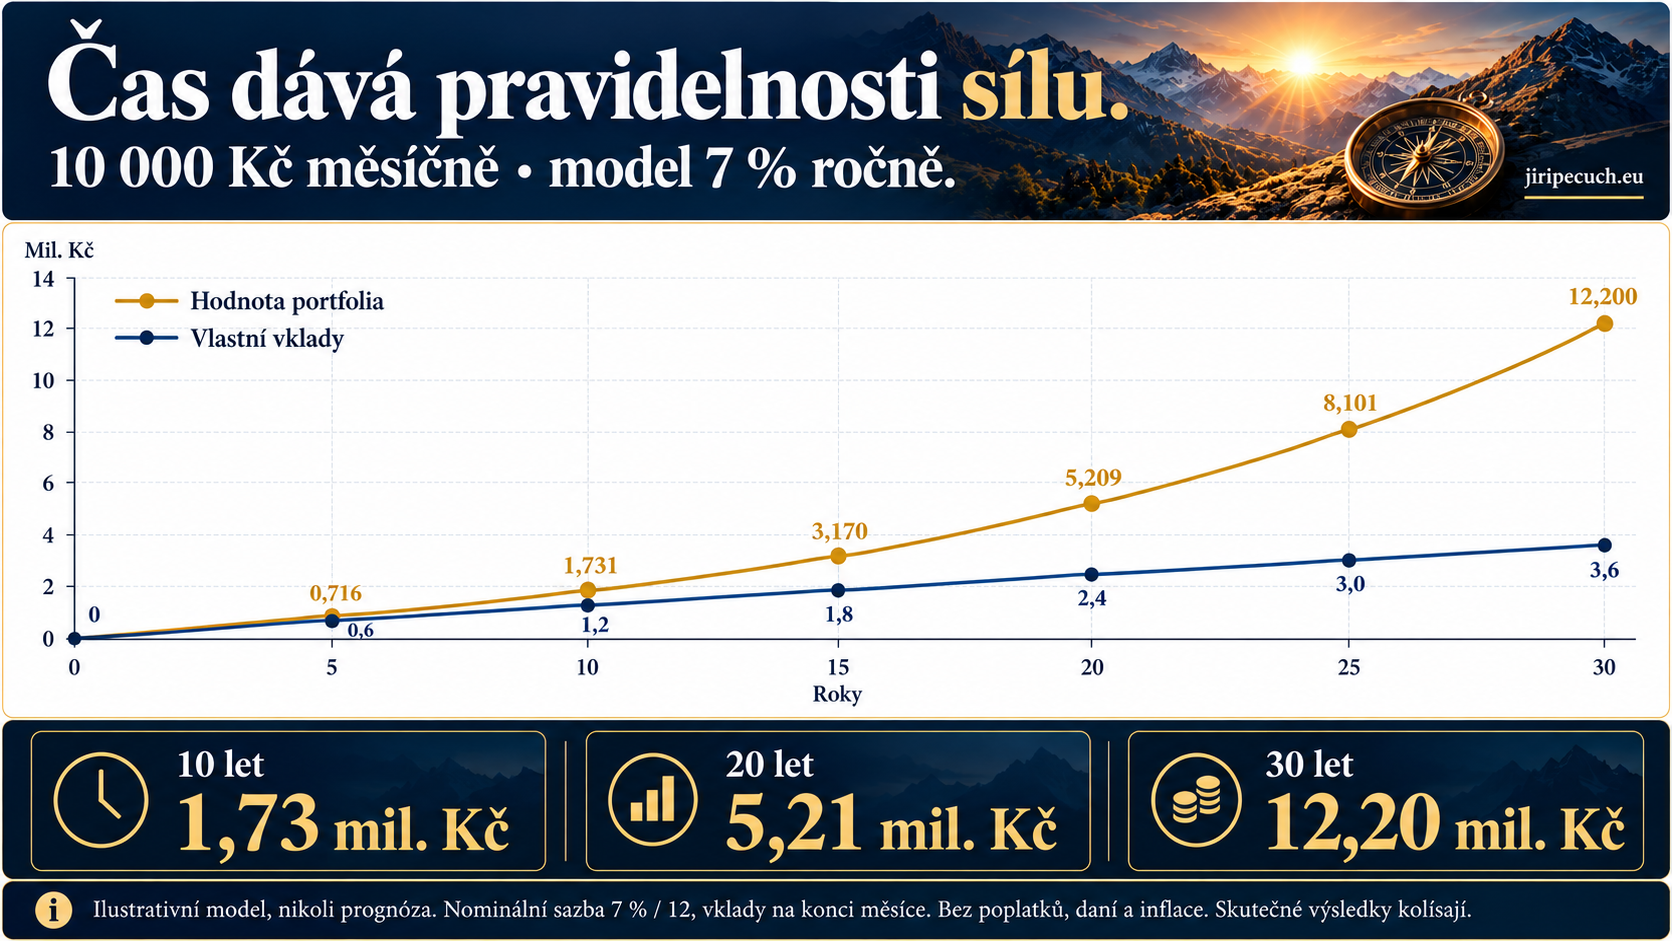
Na začátku nemusíte mít velký kapitál. Rozhodující je pravidelnost, investiční horizont a přiměřeně nastavené portfolio. Podívejme se na modelový příklad:
10 000 Kč měsíčně, 7 % ročně, 30 let.
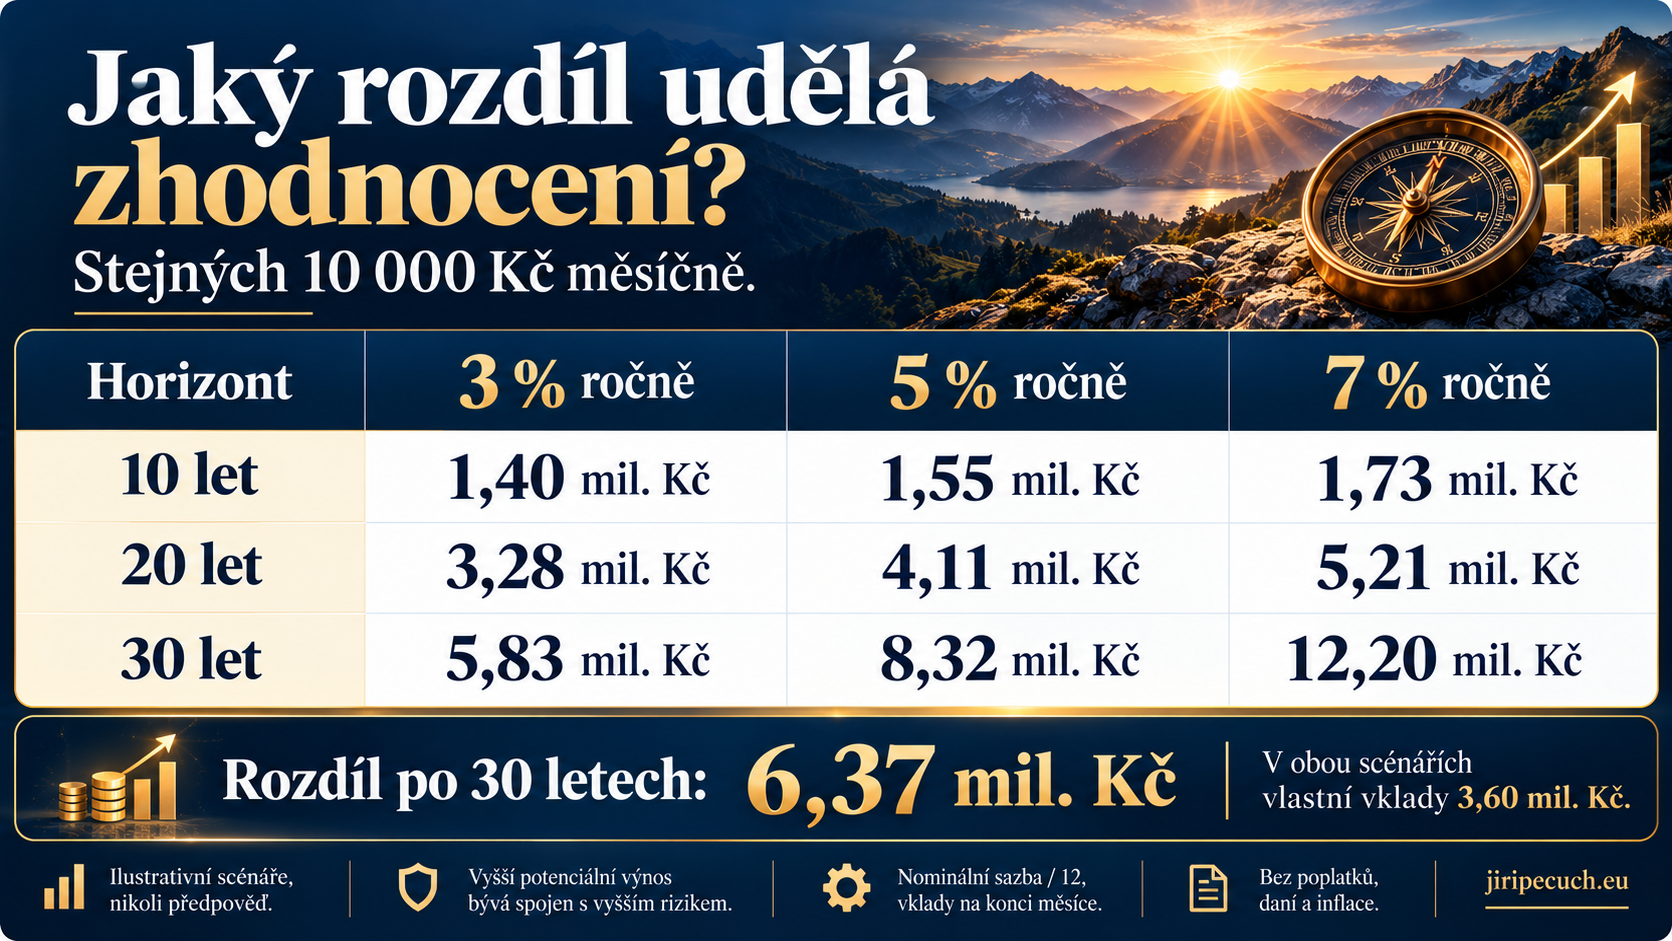
- Za 10 let můžete dosáhnout modelové hodnoty 1,73 milionu Kč.
- Za 20 let již 5,21 milionu Kč.
- Za 30 let přibližně 12,20 milionu Kč.
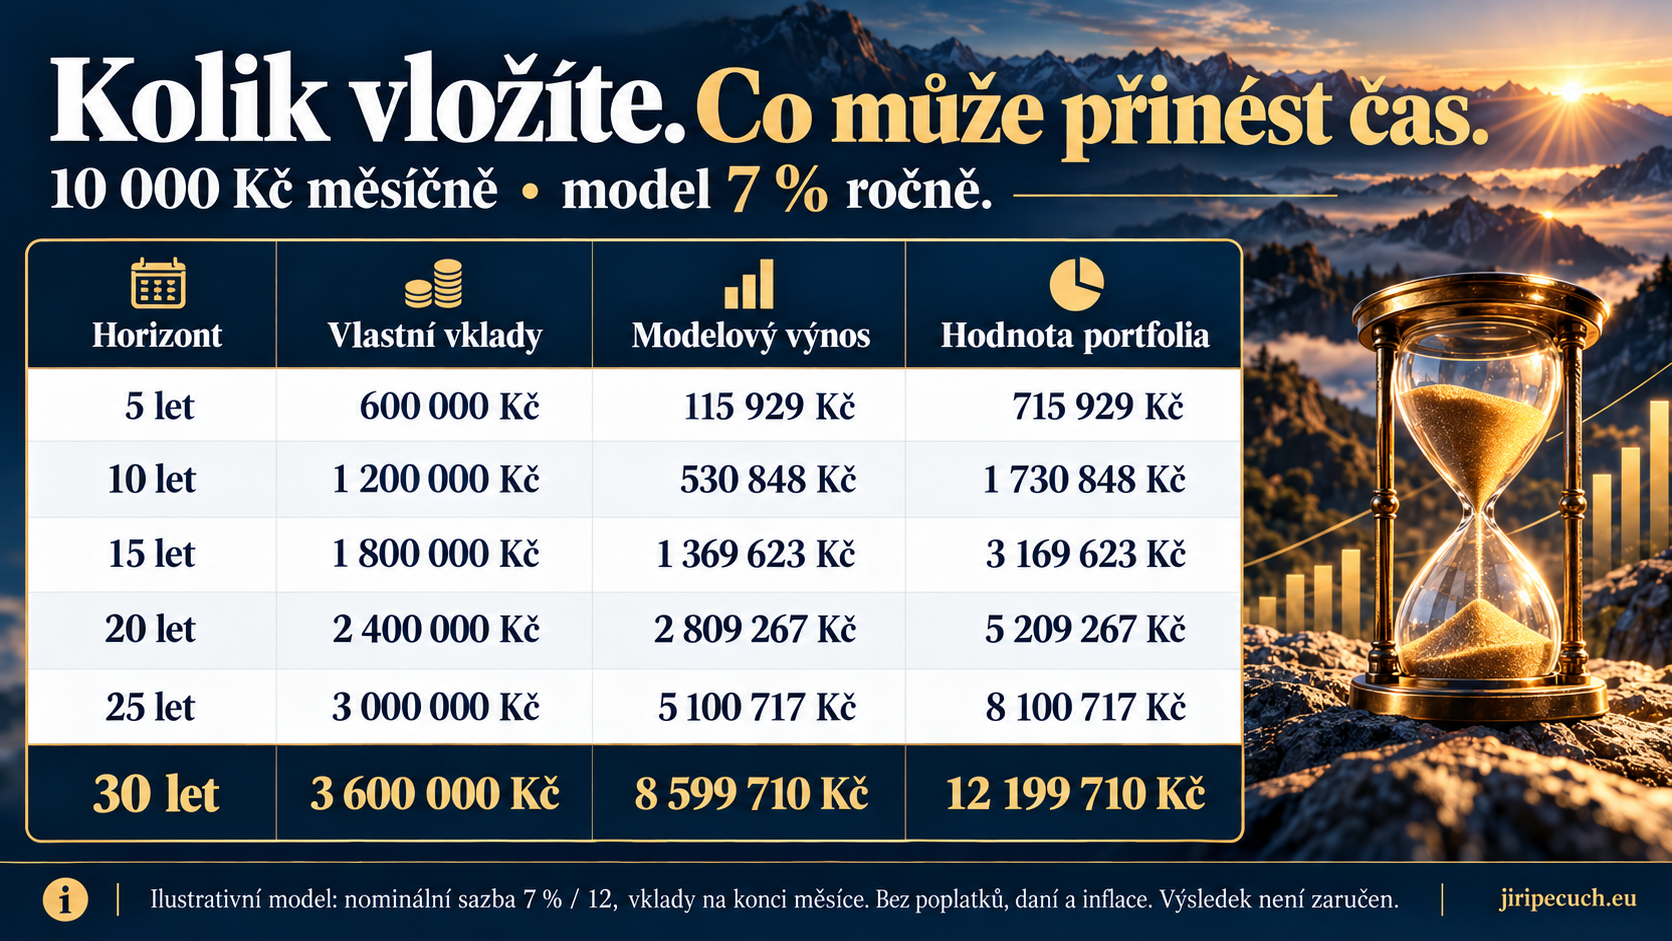
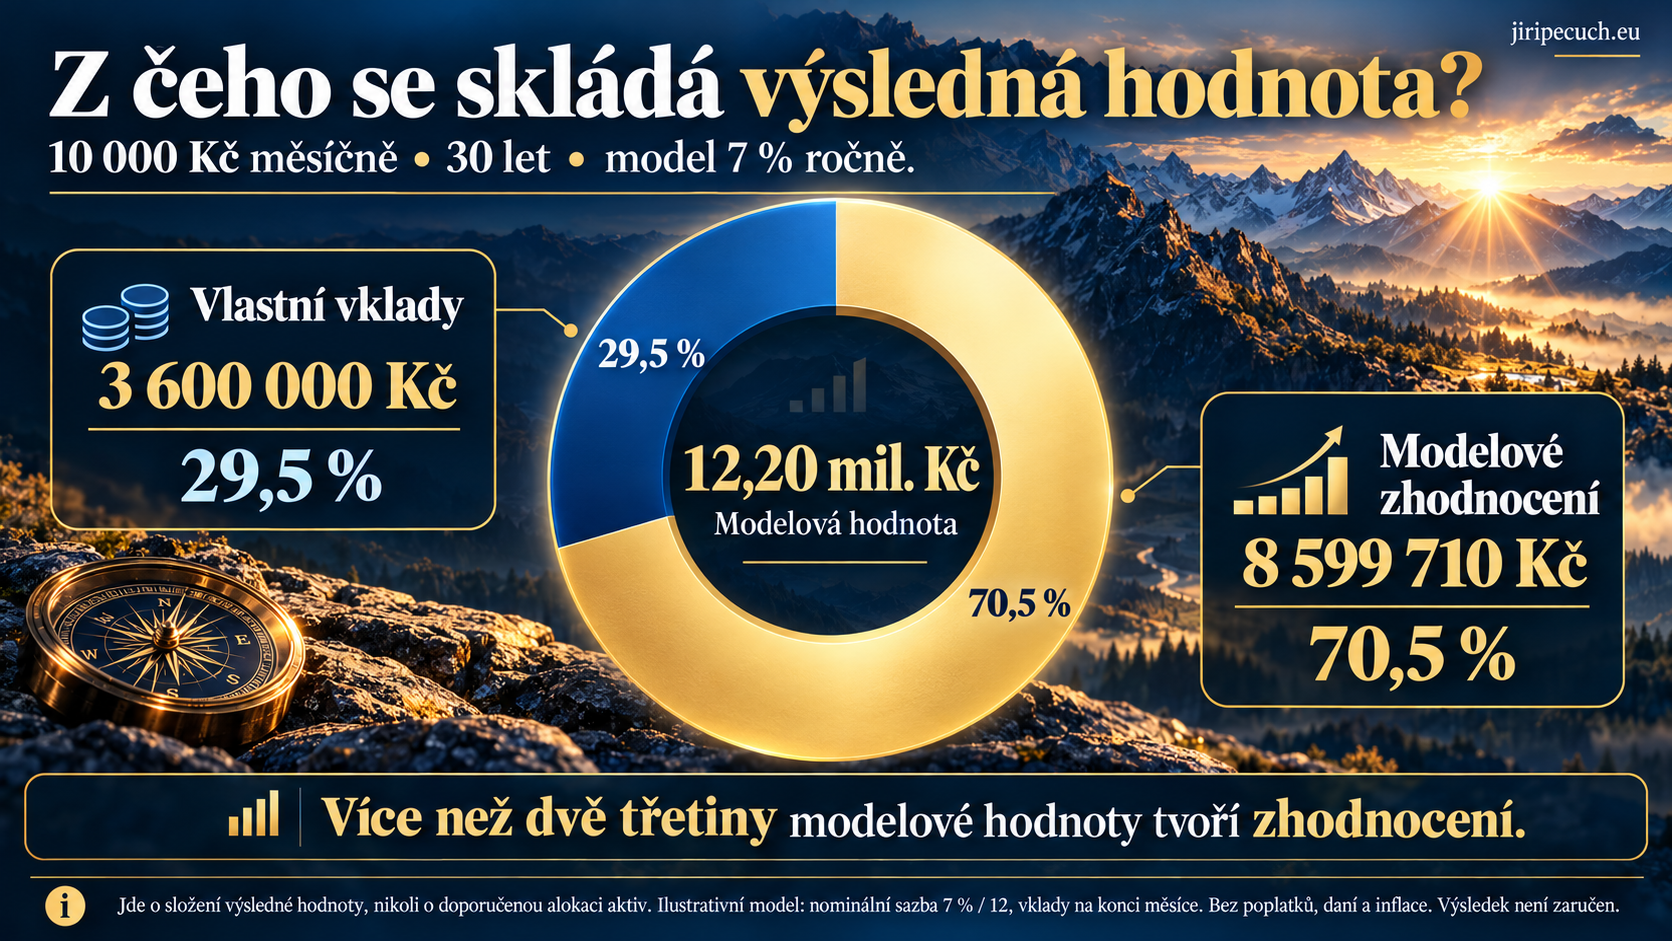
Přitom za 30 let sami vložíte pouze 3,60 milionu Kč. Zbývajících 8,60 milionu Kč představuje modelové zhodnocení.
Nejzajímavější není jen konečná částka. Je to skutečnost, že nejvýraznější růst může přijít až v pozdějších letech.
Zatímco první roky budujete majetek především vlastními vklady, později se může stále výrazněji projevovat složené zhodnocování. Peníze tak postupně mohou vydělávat další peníze.
Uvedený model předpokládá konstantní zhodnocení. Reálné trhy kolísají, někdy i výrazně, a skutečný výsledek může být nižší nebo záporný.
4. Největší cenou může být odkládání
- „Začnu, až trhy klesnou.“
- „Počkám, až se uklidní ekonomika.“
- „Teď jsou akcie příliš drahé.“
Podobné věty znějí rozumně. Často ale pouze odsouvají rozhodnutí. Výzkum Charles Schwab z roku 2025 ukazuje, že dlouhodobé čekání na ideální příležitost může být nákladnější než nedokonalé načasování investice.
Nemusíte nakoupit v nejlepší den. Podstatnější je neztratit dlouhé roky čekáním.
To neznamená investovat bez rozmyslu. Znamená to odlišovat promyšlené rozhodnutí od strachu, který se vydává za opatrnost.
A pokud už máte větší kapitál připravený k investování, je situace odlišná. Výzkum Vanguard ukazuje, že historicky jednorázové investování překonávalo postupné rozkládání již dostupné částky přibližně ve dvou třetinách případů.
Pravidelné investování má proto největší praktický význam zejména při průběžném investování části příjmů.
5. Disciplína funguje pouze s dobrým plánem
Pravidelnost sama o sobě nestačí. Investovat každý měsíc do nevhodného produktu není dobrá strategie jen proto, že jste disciplinovaní. Dlouhodobý plán musí zohlednit finanční rezervu, investiční cíle, přiměřené riziko, diverzifikaci, náklady i průběžné řízení portfolia.
Právě zde vidím jednu z důležitých hodnot profesionálního investičního poradenství.
Za více než 25 let ve finančním prostředí jsem poznal, že klienti nepotřebují pouze investiční produkt. Potřebují především porozumět tomu, proč investují a jak se zachovat, když finanční trhy přestanou růst.
Vanguard ve svém výzkumu Advisor's Alpha zdůrazňuje význam behaviorálního vedení investorů – tedy pomoci klientům dodržovat jejich dlouhodobé strategie i během náročných období.
Dobrý investiční plán totiž nemá fungovat pouze v době prosperity. Musí dávat smysl také během krize.
Závěrem: Rozhoduje disciplína, nikoliv předpovědi
Finanční trhy budou dál růst i klesat. Přijdou nové krize, příležitosti i období nejistoty. To nezměníme. Co ale ovlivnit můžeme, je vlastní chování.
Dva investoři. Stejné možnosti. Rozdílné výsledky.
- Investor č. 1 pravidelně investuje 10 000 Kč měsíčně, drží se svého plánu a za 30 let může při modelovém zhodnocení 7 % ročně vybudovat majetek přes 12 milionů Kč.
- Investor č. 2 čeká na ideální příležitost, podléhá emocím a riskuje, že ztratí to nejcennější – čas. Jeho výsledný majetek může být výrazně nižší.
Nejúspěšnější investor nemusí být ten, kdo dokáže předvídat trhy, ale ten, kdo má dobrý plán a dokáže se ho držet.
Pravidelný vklad 10 000 Kč měsíčně nemusí změnit váš život dnes. Po dvaceti či třiceti letech však může významně změnit vaše finanční možnosti. A právě v tom spočívá síla pravidelnosti.
Je vaše investiční strategie připravená také na poklesy?
Pomáhám klientům vytvářet dlouhodobé investiční plány, které propojují růst majetku, ochranu kapitálu, řízení rizik a investiční disciplínu.
Rád s vámi projdu stávající investice, jejich náklady, rizika i návaznost na vaše dlouhodobé cíle.
Společně zjistíme, co máte nastavené dobře a kde může být prostor ke zlepšení.
Domluvte si nezávaznou konzultaci
„Nemusíte předvídat budoucnost. Potřebujete plán, kterého se dokážete držet.“
Upozornění: Veškeré příklady jsou ilustrativní, nikoli investičním doporučením či prognózou. Model předpokládá pravidelné vklady na konci měsíce, nominální roční sazbu 7 % dělenou 12 pro měsíční zhodnocování a nezohledňuje poplatky, daně ani inflaci. Skutečné výsledky mohou být výrazně odlišné. Investování je spojeno s rizikem ztráty kapitálu.
Odborné zdroje:
- Charles Schwab (2025): Does Market Timing Work? — analýza nákladů čekání na ideální investiční okamžik.
- Vanguard: Advisor's Alpha — přínos dlouhodobého finančního plánování a behaviorálního vedení investora.
- Vanguard (2023): Cost Averaging vs. Lump Sum — výzkum jednorázového a postupného investování kapitálu.
Autor

Využívám dlouholeté znalosti privátního bankovnictví v rámci správy majetku, financování a zajištění rizik klientů.