Příští krize přijde. Jste připraveni?
Zlato, akcie, nemovitosti, kryptoměny nebo dluhopisy?
Které investice při další krizi obstojí a které mohou naopak výrazně ztratit?
Jednu věc víme s jistotou: Další krize dříve či později přijde. Nevíme však kdy, co ji způsobí ani které investice z ní vyjdou jako vítězové.
A právě proto považuji za důležitější než předpovídání budoucnosti něco jiného, připravit majetek tak, aby dokázal zvládnout různé ekonomické scénáře.
Protože dobrý investiční plán se nepozná v době, kdy všechno roste. Jeho skutečná hodnota se ukáže ve chvíli, kdy trhy začnou klesat.
1. Co může při příští krizi růst?
Historie nás učí, že každá krize má jinou příčinu. Při ekonomické recesi se mohou dobře chovat státní dluhopisy. Při vysoké inflaci může naopak získávat zlato nebo některé komodity. A investice, která nás ochránila minule, nemusí fungovat příště.
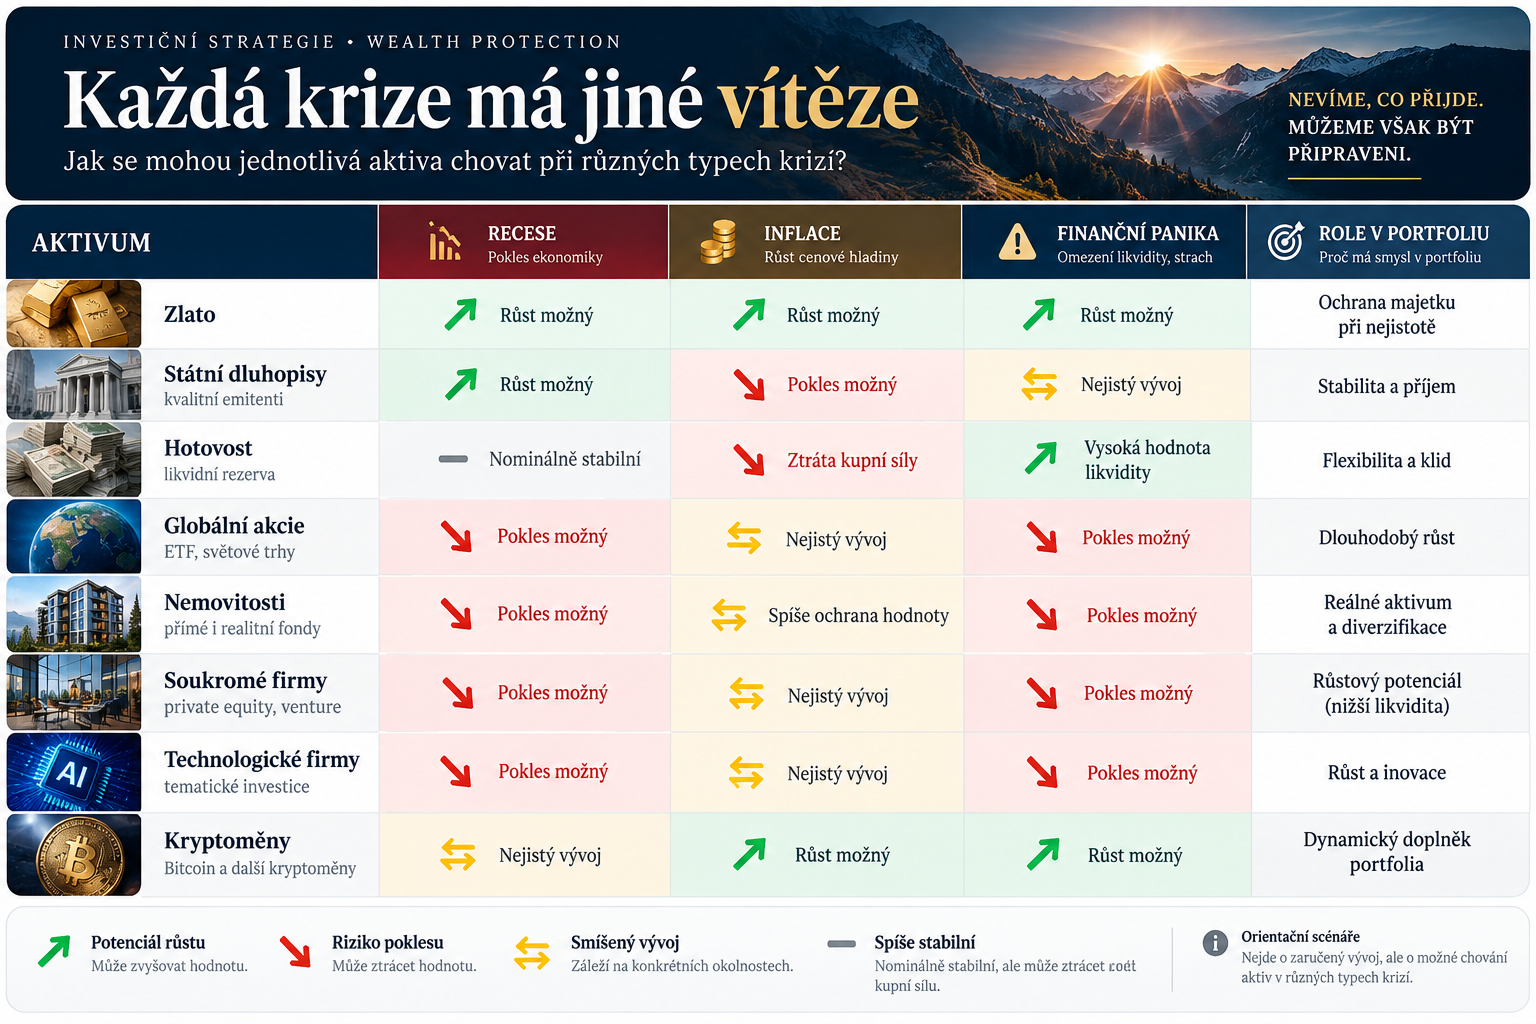
A zde přichází zásadní otázka:
- Chcete mít investici, která vydělá během příští krize, nebo majetek, který vám bude dobře sloužit po celý život?
To je totiž velký rozdíl.
2. Proč nestačí vsadit všechno na zlato nebo kryptoměnu?
Zlato má své nezastupitelné místo jako možná ochrana proti některým ekonomickým a geopolitickým rizikům. Kryptoměna jako je např. Bitcoin zase nabízí zajímavý růstový potenciál.
Jenže ani jedno není univerzální odpovědí.
Zlato může několik let stagnovat nebo ztrácet. Bitcoin dokáže během krátké doby přijít o značnou část hodnoty. Nemovitosti mohou trpět nedostatkem likvidity a akcie poklesem firemních zisků.
I společnost Vanguard upozorňuje, že alternativní investice mohou portfoliu pomoci, ale nefungují jako spolehlivá pojistka za všech okolností.
3. Jak může vypadat portfolio připravené na různé scénáře?
Při správě majetku považuji za důležité kombinovat investice, které mají různé vlastnosti a plní různé úkoly.
Některé mají vytvářet dlouhodobý růst. Jiné mají pomáhat stabilizovat majetek, poskytovat příjem nebo udržovat likviditu.
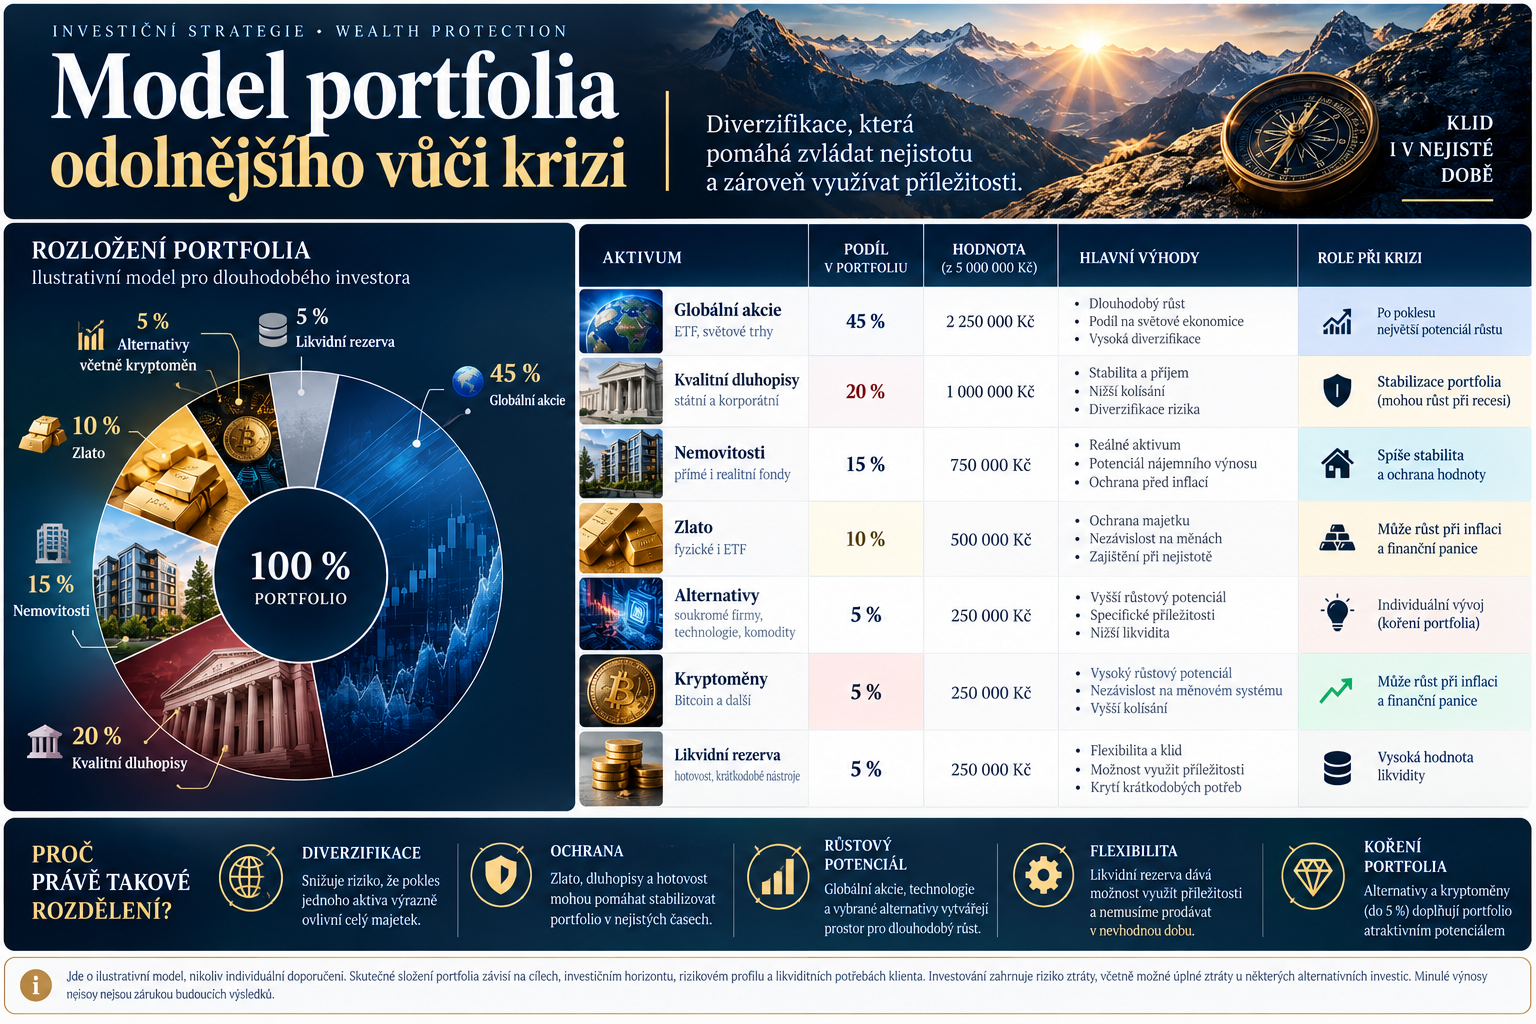
Proč právě taková kombinace?
Globální akcie (45 %) tvoří hlavní motor dlouhodobého růstu. Prostřednictvím ETF se investor může podílet na úspěchu tisíců společností napříč světem.
Kvalitní dluhopisy (20 %) poskytují příjem a mohou pomáhat stabilizovat portfolio. Důležité je sledovat kreditní riziko, splatnost i měnu.
Nemovitosti (15 %) představují reálná aktiva s potenciálem nájemního výnosu a dlouhodobého růstu hodnoty. Ani jejich cena ale není vůči krizím imunní.
Zlato (10 %) může působit jako doplněk při měnové a geopolitické nejistotě.
Likvidní rezerva (5 %) pomáhá pokrýt potřebu hotovosti a případně využívat investiční příležitosti bez nuceného prodeje jiných aktiv.
Alternativní investice (5 %) umožňují přidat cílené investiční nápady s vyšším rizikem a specifickým růstovým potenciálem.
4. Alternativní investice? Ano. Ale jako koření, ne hlavní chod.
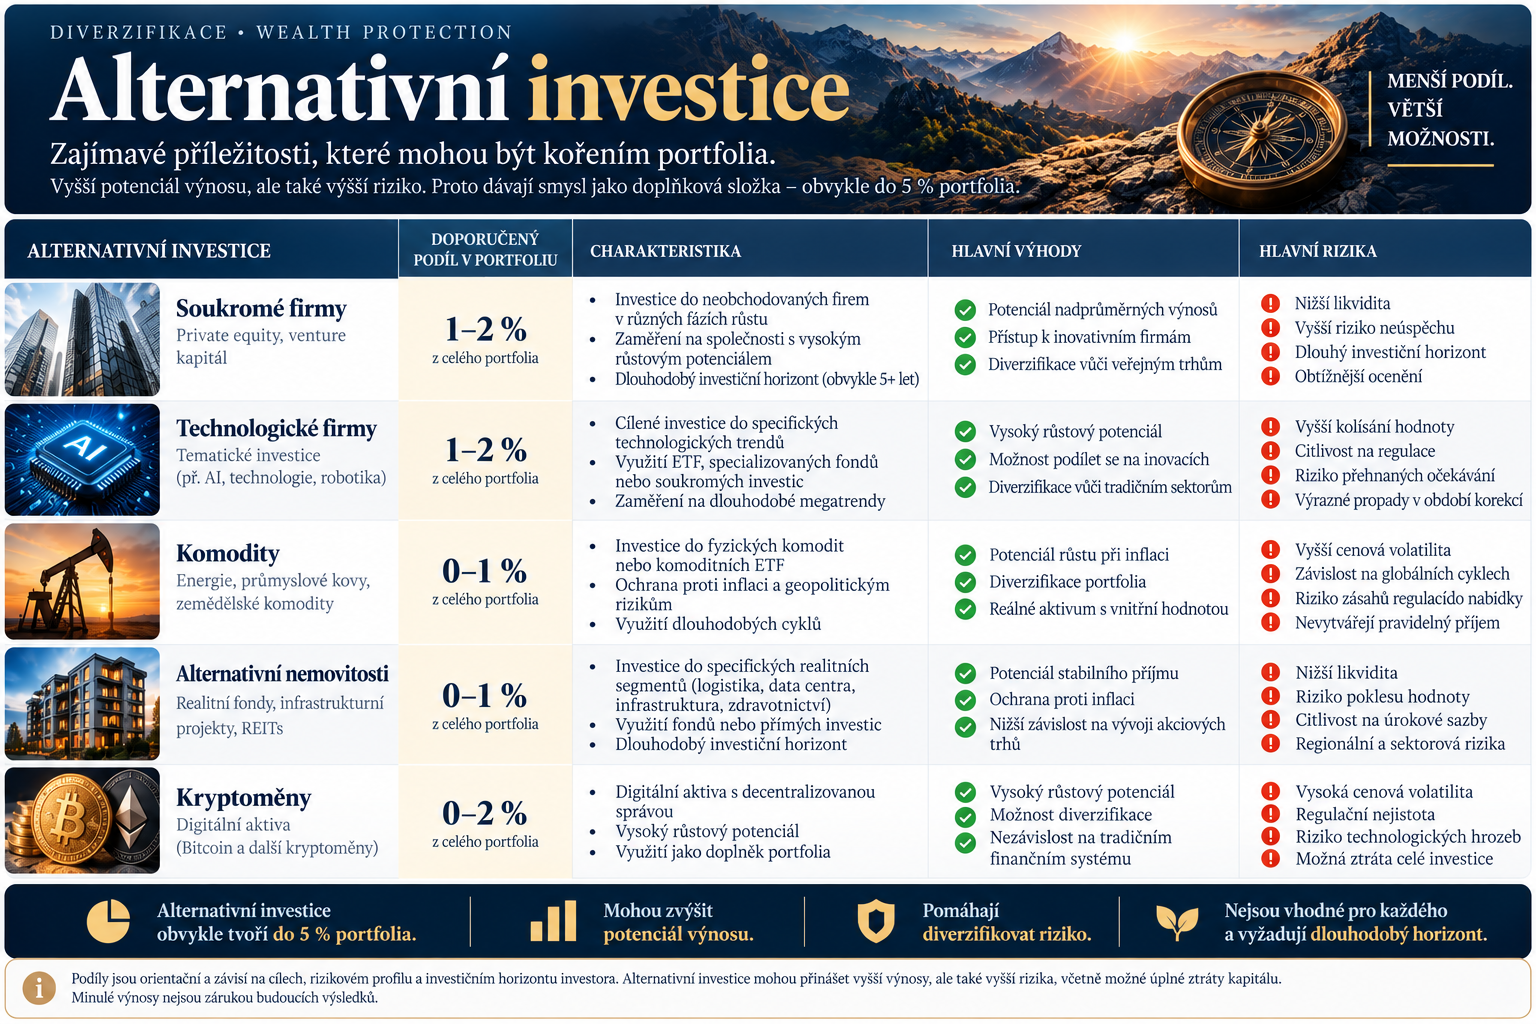
Možná jste slyšeli o mimořádných výnosech technologických startupů, soukromých firem nebo kryptoměn.
Ano, některé z těchto investic mohou přinést nadprůměrné zhodnocení. Jiné však mohou skončit téměř nebo úplnou ztrátou kapitálu.
Proto mi dává smysl přístup, kdy vysoce rizikové a speciální investice tvoří například do 5 % celkového portfolia, pokud jsou pro klienta vhodné.
Při takovém omezení nebude úspěch celého majetku záviset na jediném odvážném rozhodnutí. Ani pětiprocentní podíl však automaticky neznamená, že je daná investice bezpečná.
Alternativní investice mohou být kořením portfolia. Neměly by však určovat jeho osud.
5. Největší výhodou není předvídat krizi. Je to nemuset v ní prodávat.
Představte si dva investory, jejichž portfolia během krize poklesnou o 25 %.
První investor nemá rezervu ani jasný plán. Sleduje propadající hodnotu investic, přichází nejistota a nakonec prodává, aby zabránil dalším ztrátám.
Druhý investor má promyšlenou strategii. Ví, kolik peněz bude potřebovat v nejbližších letech, má oddělenou likvidní rezervu a dlouhodobé investice nemusí za každou cenu prodávat.
Oba zažili stejný tržní pokles. Jejich výsledky se však mohou výrazně lišit podle toho, jak zareagují.
A právě tady vidím jednu z největších hodnot profesionální správy majetku.
Není totiž nejdůležitější, co udělá trh. Důležité je také to, co během krize udělá investor.
6. Wealth Protection: plán, který počítá i s nepříjemnými scénáři
Při práci s klienty využívám principy ochrany majetku, globální diverzifikace a rozdělení peněz podle časového horizontu.
Zjednodušeně:
- Krátkodobé peníze jsou určeny na rezervy, plánované výdaje a klid.
- Střednědobý majetek má vyvažovat stabilitu, přiměřený výnos a dostupnost.
- Dlouhodobé investice mohou využívat růst světové ekonomiky a času.
Důležitou součástí je také pravidelné vyhodnocování a rebalancování portfolia, které pomáhá udržovat zamýšlené rozložení rizik.
Podobný důraz na diverzifikaci, dlouhodobý plán, přiměřené náklady a investiční disciplínu klade také Vanguard.
7. Nikdo nezná budoucnost. Přesto na ni můžeme být připraveni.
Možná další krizi způsobí geopolitický konflikt. Možná vysoké zadlužení států, inflace, problémy finančního systému nebo přehnaná očekávání od umělé inteligence.
A možná přijde z úplně jiného směru.
Nemyslím si, že úkolem zkušeného investičního poradce je přesvědčovat klienty, že dokáže předpovědět budoucnost.
Mým úkolem je pomáhat klientům budovat a chránit majetek tak, aby jejich finanční plány nebyly závislé na jediné předpovědi.
Protože investiční úspěch není jen o tom, kolik vyděláme v dobrých letech. Je také o tom, kolik si dokážeme uchovat a jak se zachováme v těch horších.
A co vaše portfolio?
Víte, co by se stalo s vaším majetkem, kdyby akciové trhy příští rok poklesly o 30 %?
Možná máte investice rozdělené mezi několik bank, fondů a nemovitostí. To ještě automaticky neznamená, že máte skutečně diverzifikovaný majetek.
Při nezávazné konzultaci se můžeme podívat na jeho celkovou strukturu, rizika i připravenost na nepříznivý vývoj.
Nejde o hledání dalšího produktu. Jde o to získat přehled, klid a promyšlený plán.
Ing. Jiří Pecuch
Privátní investiční poradce | více než 25 let zkušeností ve financích
Důvěra • Zkušenosti • Výsledky
Pomáhám klientům budovat, chránit a dlouhodobě spravovat majetek.
Autor

Využívám dlouholeté znalosti privátního bankovnictví v rámci správy majetku, financování a zajištění rizik klientů.