Tři černé labutě, tři různé příběhy. Jedno společné poučení.
Krize se mění. Principy dobrého investování zůstávají.
Když jsou trhy dlouho klidné, máme přirozenou tendenci věřit, že současný stav bude pokračovat. Pak přijde událost, kterou většina investorů nečekala, a během několika měsíců, týdnů, nebo dokonce dnů se pravidla hry zdánlivě změní.
Dot-com bublina. Finanční krize. Covid.
Tři různé příčiny. Tři různé rychlosti propadu. A jedno společné poučení: největší výhodou investora není schopnost předpovědět příští krizi. Je jí připravenost.
1. Dot-com bublina: když nadšení předběhne realitu
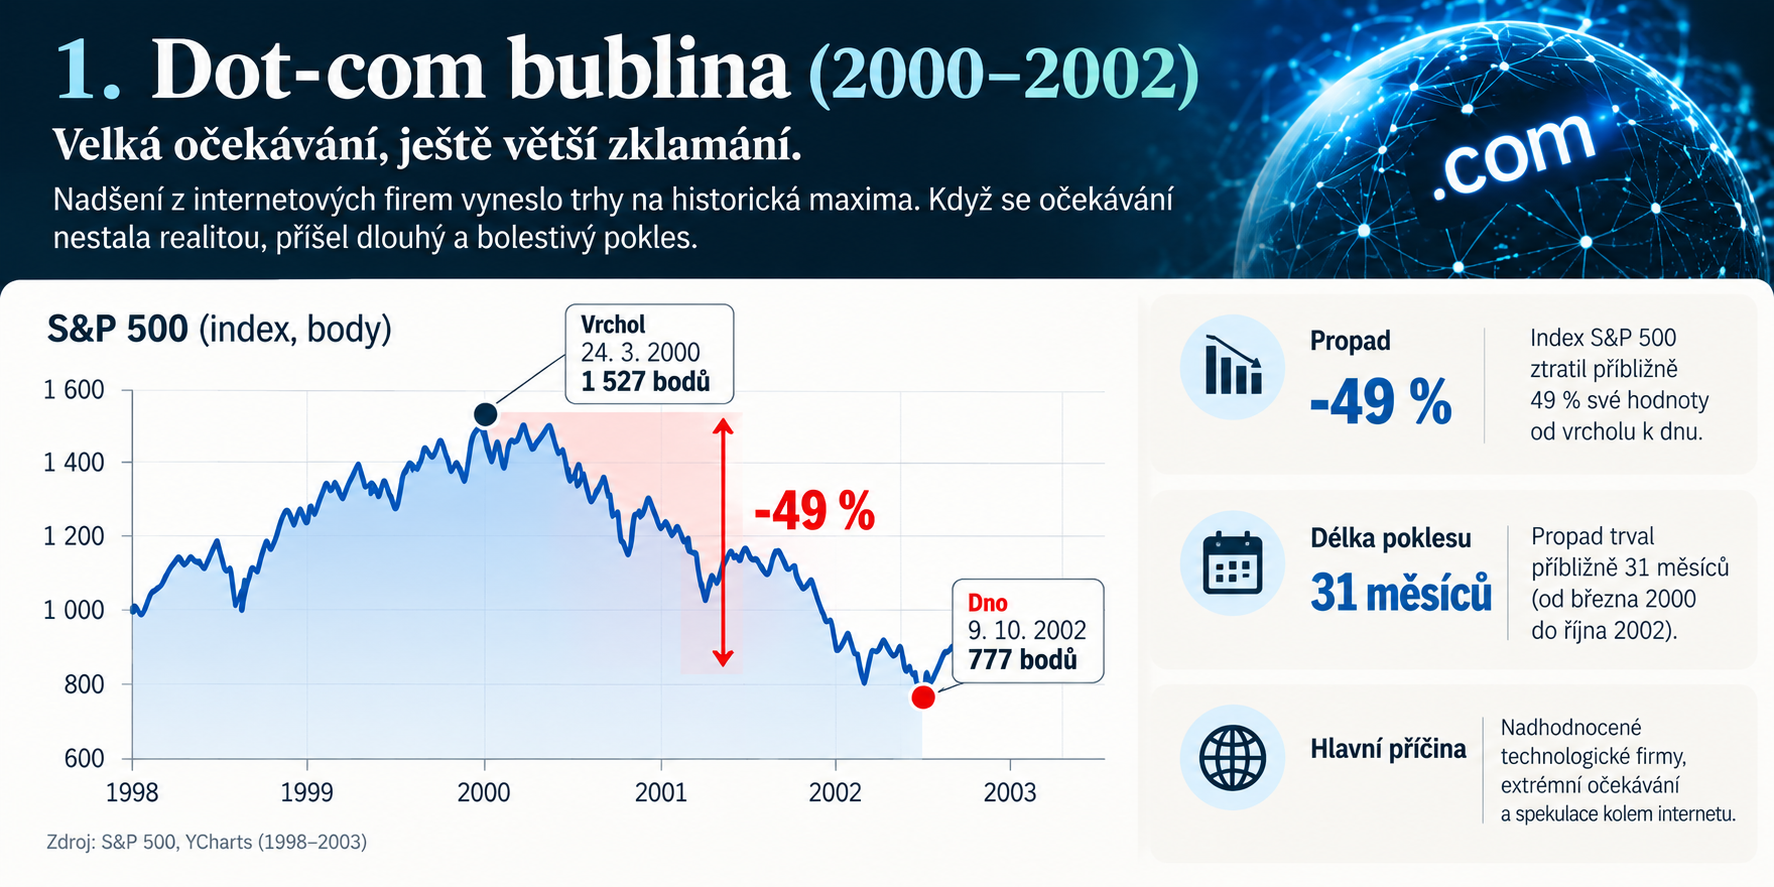
Konec 90. let přinesl obrovské nadšení z internetu a technologických společností. Investoři byli ochotni platit vysoké ceny i za firmy, které neměly odpovídající zisky, a někdy ani funkční obchodní model.
Když se očekávání střetla s realitou, přišel dlouhý pokles.
Od vrcholu v roce 2000 do dna v roce 2002 ztratil index S&P 500: přibližně −49 % | délka propadu: 31 měsíců
Co si z toho může vzít dnešní investor?
Nejnebezpečnější investice nemusí být ta, o které nikdo neví. Někdy je to právě ta, o které mluví téměř všichni.
Nová technologie může skutečně změnit svět. To ale automaticky neznamená, že každá cena za investici do ní je rozumná.
Proto je důležitá diverzifikace. Nevsadit budoucnost rodinného majetku na jediný příběh, sektor nebo aktuální investiční módní vlnu.
2. Finanční krize 2008: když problém přeroste celý systém
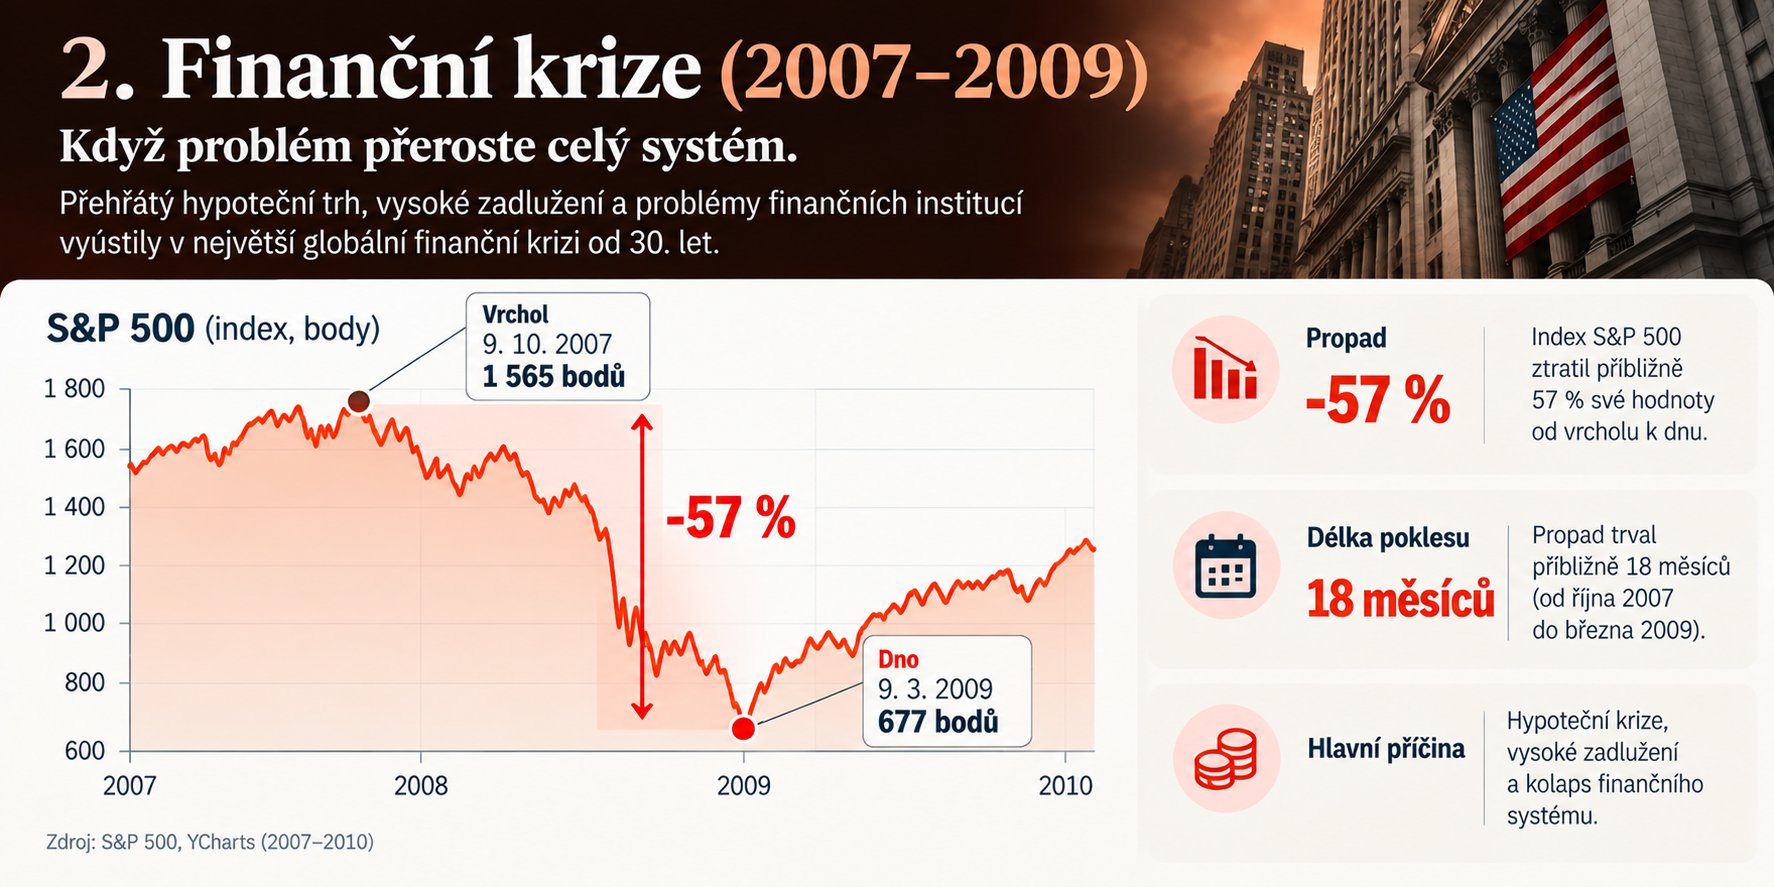
Druhý příběh byl jiný. Americký hypoteční trh, vysoké zadlužení a problémy finančních institucí postupně přerostly v globální finanční krizi.
Od října 2007 do března 2009 se S&P 500 propadl o cca: −57 % | délka propadu: 18 měsíců. Americký Fed uvádí, že ceny domů od svého vrcholu do poloviny roku 2009 klesly v průměru asi o 30 % a čisté jmění amerických domácností a neziskových organizací se snížilo přibližně z 69 na 55 bilionů dolarů. Historie Federálního rezervního systému
A teď si představme něco praktičtějšího.
Máte investováno 5 milionů korun a několik měsíců sledujete, jak hodnota rizikové části vašeho majetku dramaticky klesá. Televize mluví o bankrotech, známí prodávají a každý další týden přináší špatné zprávy.
Právě v takové chvíli se ukazuje rozdíl mezi investicí a investičním plánem.
- Investice vám říká, co vlastníte.
- Plán vám říká, proč to vlastníte, na jak dlouho, jaké riziko jste připraveni nést a co budete dělat, když se situace zhorší.
3. Covid 2020: tentokrát rozhodovala rychlost
V únoru 2020 začalo být zřejmé, že svět stojí před problémem, který finanční modely příliš neznaly.
Ekonomiky se zastavovaly, hranice se zavíraly a nejistota prudce rostla. S&P 500 se během covidového šoku propadl přibližně o −34 % | délka propadu: pouhých 33 dní.
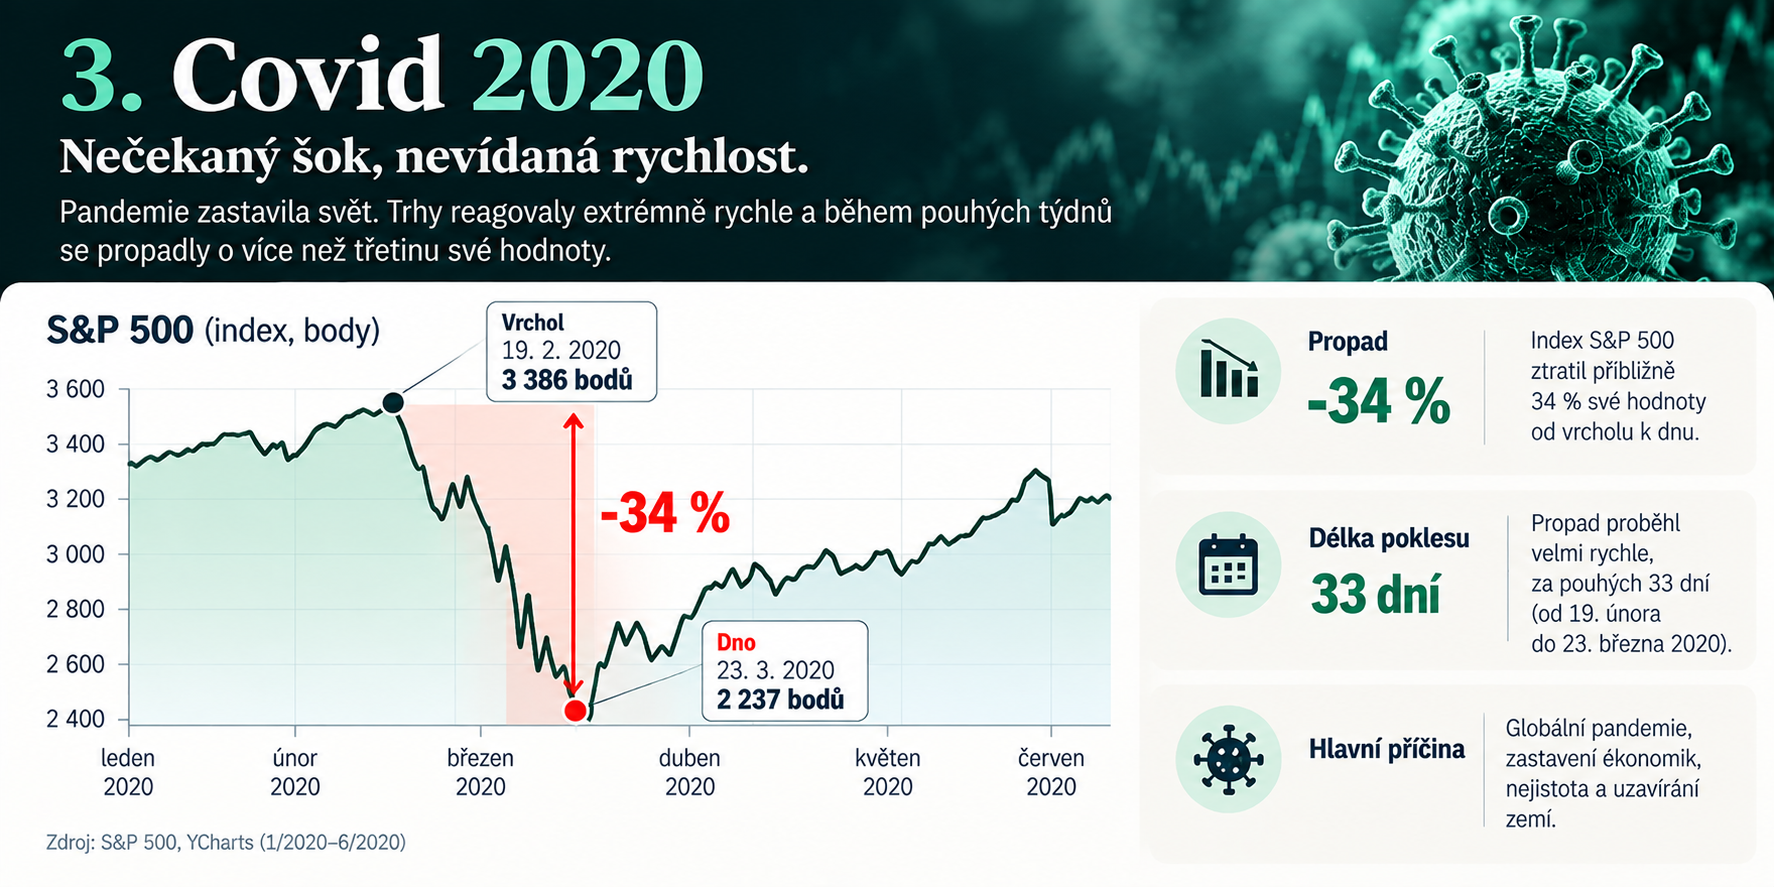
Právě rychlost tohoto pohybu byla důležitou lekcí. Investor, který čeká, až „bude situace jasná“, může zjistit, že trh se začal měnit dříve, než stačil zareagovat.
Trhy totiž nepotřebují naše svolení ani jistotu, aby se vydaly nahoru nebo dolů.
Největším rizikem někdy nejsou trhy. Jsme to my!
A tady se dostáváme k číslu, které považuji za ještě zajímavější než samotné propady.
Morningstar ve studii Mind the Gap 2026 analyzoval téměř 23 000 amerických podílových fondů a ETF.
- Za deset let do konce roku 2025 dosáhly sledované fondy agregovaného výnosu 9,9 % ročně.
- Průměrný dolar skutečně investovaný jejich investory však vydělal pouze 8,7 % ročně.
- Rozdíl činil 1,2 procentního bodu každý rok – přibližně 12 % celkového výnosu fondů. Morningstar jej vysvětluje především načasováním a velikostí nákupů a prodejů investorů. Morningstar
9,9 % vs. 8,7 %
Na první pohled malý rozdíl. Při dlouhém investičním horizontu však právě podobné rozdíly rozhodují. A především ukazují něco, co za svou dlouhou praxi ve financích vidím opakovaně:
Nestačí vybrat dobrou investici. Investor u ní musí také dokázat správně vydržet.
Morningstar proto mezi praktickými závěry své studie zmiňuje omezení nahodilých obchodů reagujících na aktuální události a naopak systematičtější přístup k investování a výběrům. Morningstar
Proto má smysl mít systém ještě před krizí
Po 25 letech ve financích nevěřím na hledání křišťálové koule. Věřím v architekturu majetku.
- V dostatečnou rezervu.
- Diverzifikaci.
- Rozumné rozložení rizika.
- Dlouhodobý horizont.
- Pravidelnou kontrolu a rebalancování.
- A především v jasný plán, co budeme dělat při různých scénářích.
Protože když přijde další „černá labuť“, není vhodná chvíle začít přemýšlet, co vlastně se svými penězi udělat.
Tento rozhovor má proběhnout předem.
Klid nevzniká tím, že odstraníme riziko
Riziko k investování patří. Klid podle mě vzniká ve chvíli, kdy investor rozumí tomu, proč má svůj majetek nastavený právě tak, jak ho má, a co bude dělat v různých situacích.
A právě zde vidím svou roli investičního specialisty. Neříkat klientům, že vím, kdy přijde další krize. To neví nikdo.
Mým úkolem je pomoci jim vytvořit promyšlený majetkový plán, který počítá s růstem, poklesem i obdobím, kdy jednoduše nevíme, co přijde.
Protože historie nám ukazuje jednu důležitou věc:
Krize jsou pokaždé jiné. Principy rozumného investování se však nemění.
A mít vedle sebe člověka, který se jich drží i ve chvíli, kdy emoce velí něco úplně jiného, může být jednou z důležitých hodnot dlouhodobé spolupráce.
První konzultace není o prodeji, ale o rozhovoru.
Pokud chcete vědět, zda je váš majetek připraven nejen na dobré časy, ale i na další „černou labuť“, rád se na něj s vámi podívám.
Autor

Využívám dlouholeté znalosti privátního bankovnictví v rámci správy majetku, financování a zajištění rizik klientů.