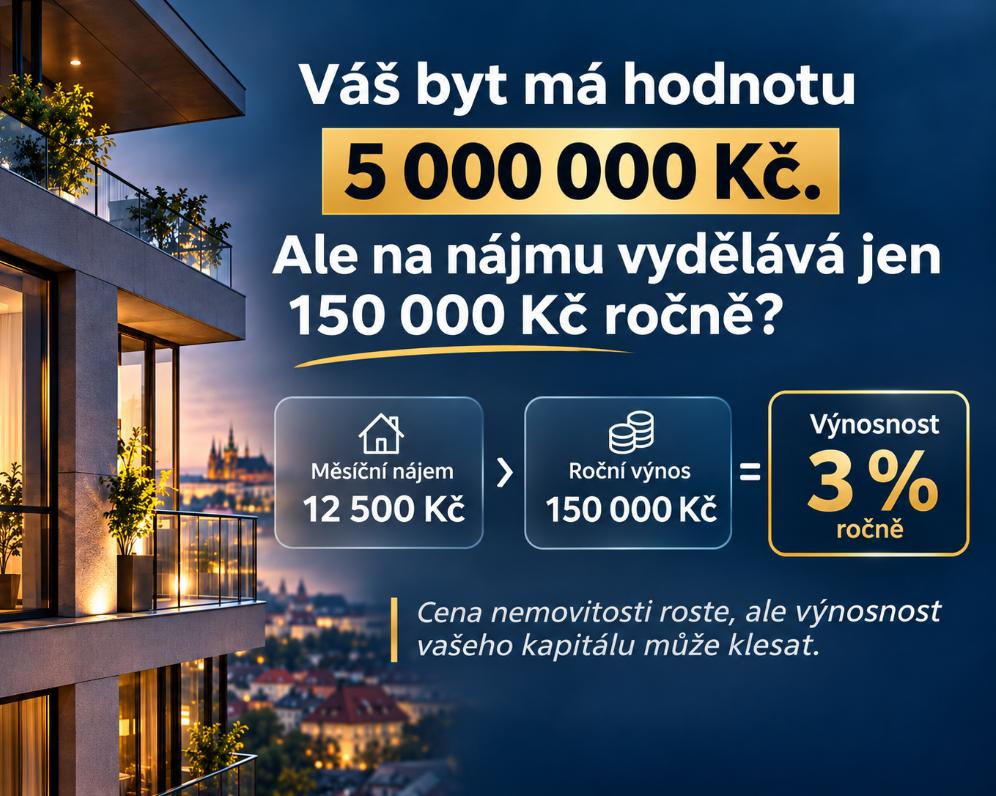
Váš byt má hodnotu 5 milionů. Vydělává vám ale jako investice?
Nemovitost může zdražovat, a přesto být stále méně výnosnou investicí. Rozhodující není, za kolik jste ji koupili, ale kolik vám dnes vydělává z její skutečné hodnoty.
Dvě čísla, která by měl znát každý investor
- 3,3 % ročně – hrubý výnos z pronájmu bytu v Praze (UniCredit Bank, květen 2026)
- 5,1 % ročně – průměrná sazba nově poskytnutých hypoték (ČBA Hypomonitor, září 2026)
Jinými slovy: Průměrný byt v Praze dnes na nájemném vynáší méně, než kolik činí úroková sazba nové hypotéky. A to ještě nepočítáme opravy, neobsazenost, pojištění, daně ani čas věnovaný správě nemovitosti.
Neznamená to, že nemovitosti přestaly dávat smysl. Znamená to, že samotné vlastnictví bytu ještě není úspěšná investiční strategie.
Nejčastější chyba? Počítáme s minulostí, nikoliv se současností
Představte si investora, který před lety koupil byt za 2 miliony korun. Dnes má byt tržní hodnotu 5 milionů korun a ročně mu přináší 150 000 Kč na nájemném. Investor si pochvaluje výnos 7,5 %, protože jej stále počítá z původní kupní ceny.
Jenže skutečnost je jiná. 150 000 Kč z dnešních 5 milionů představuje pouhá 3 % ročně.
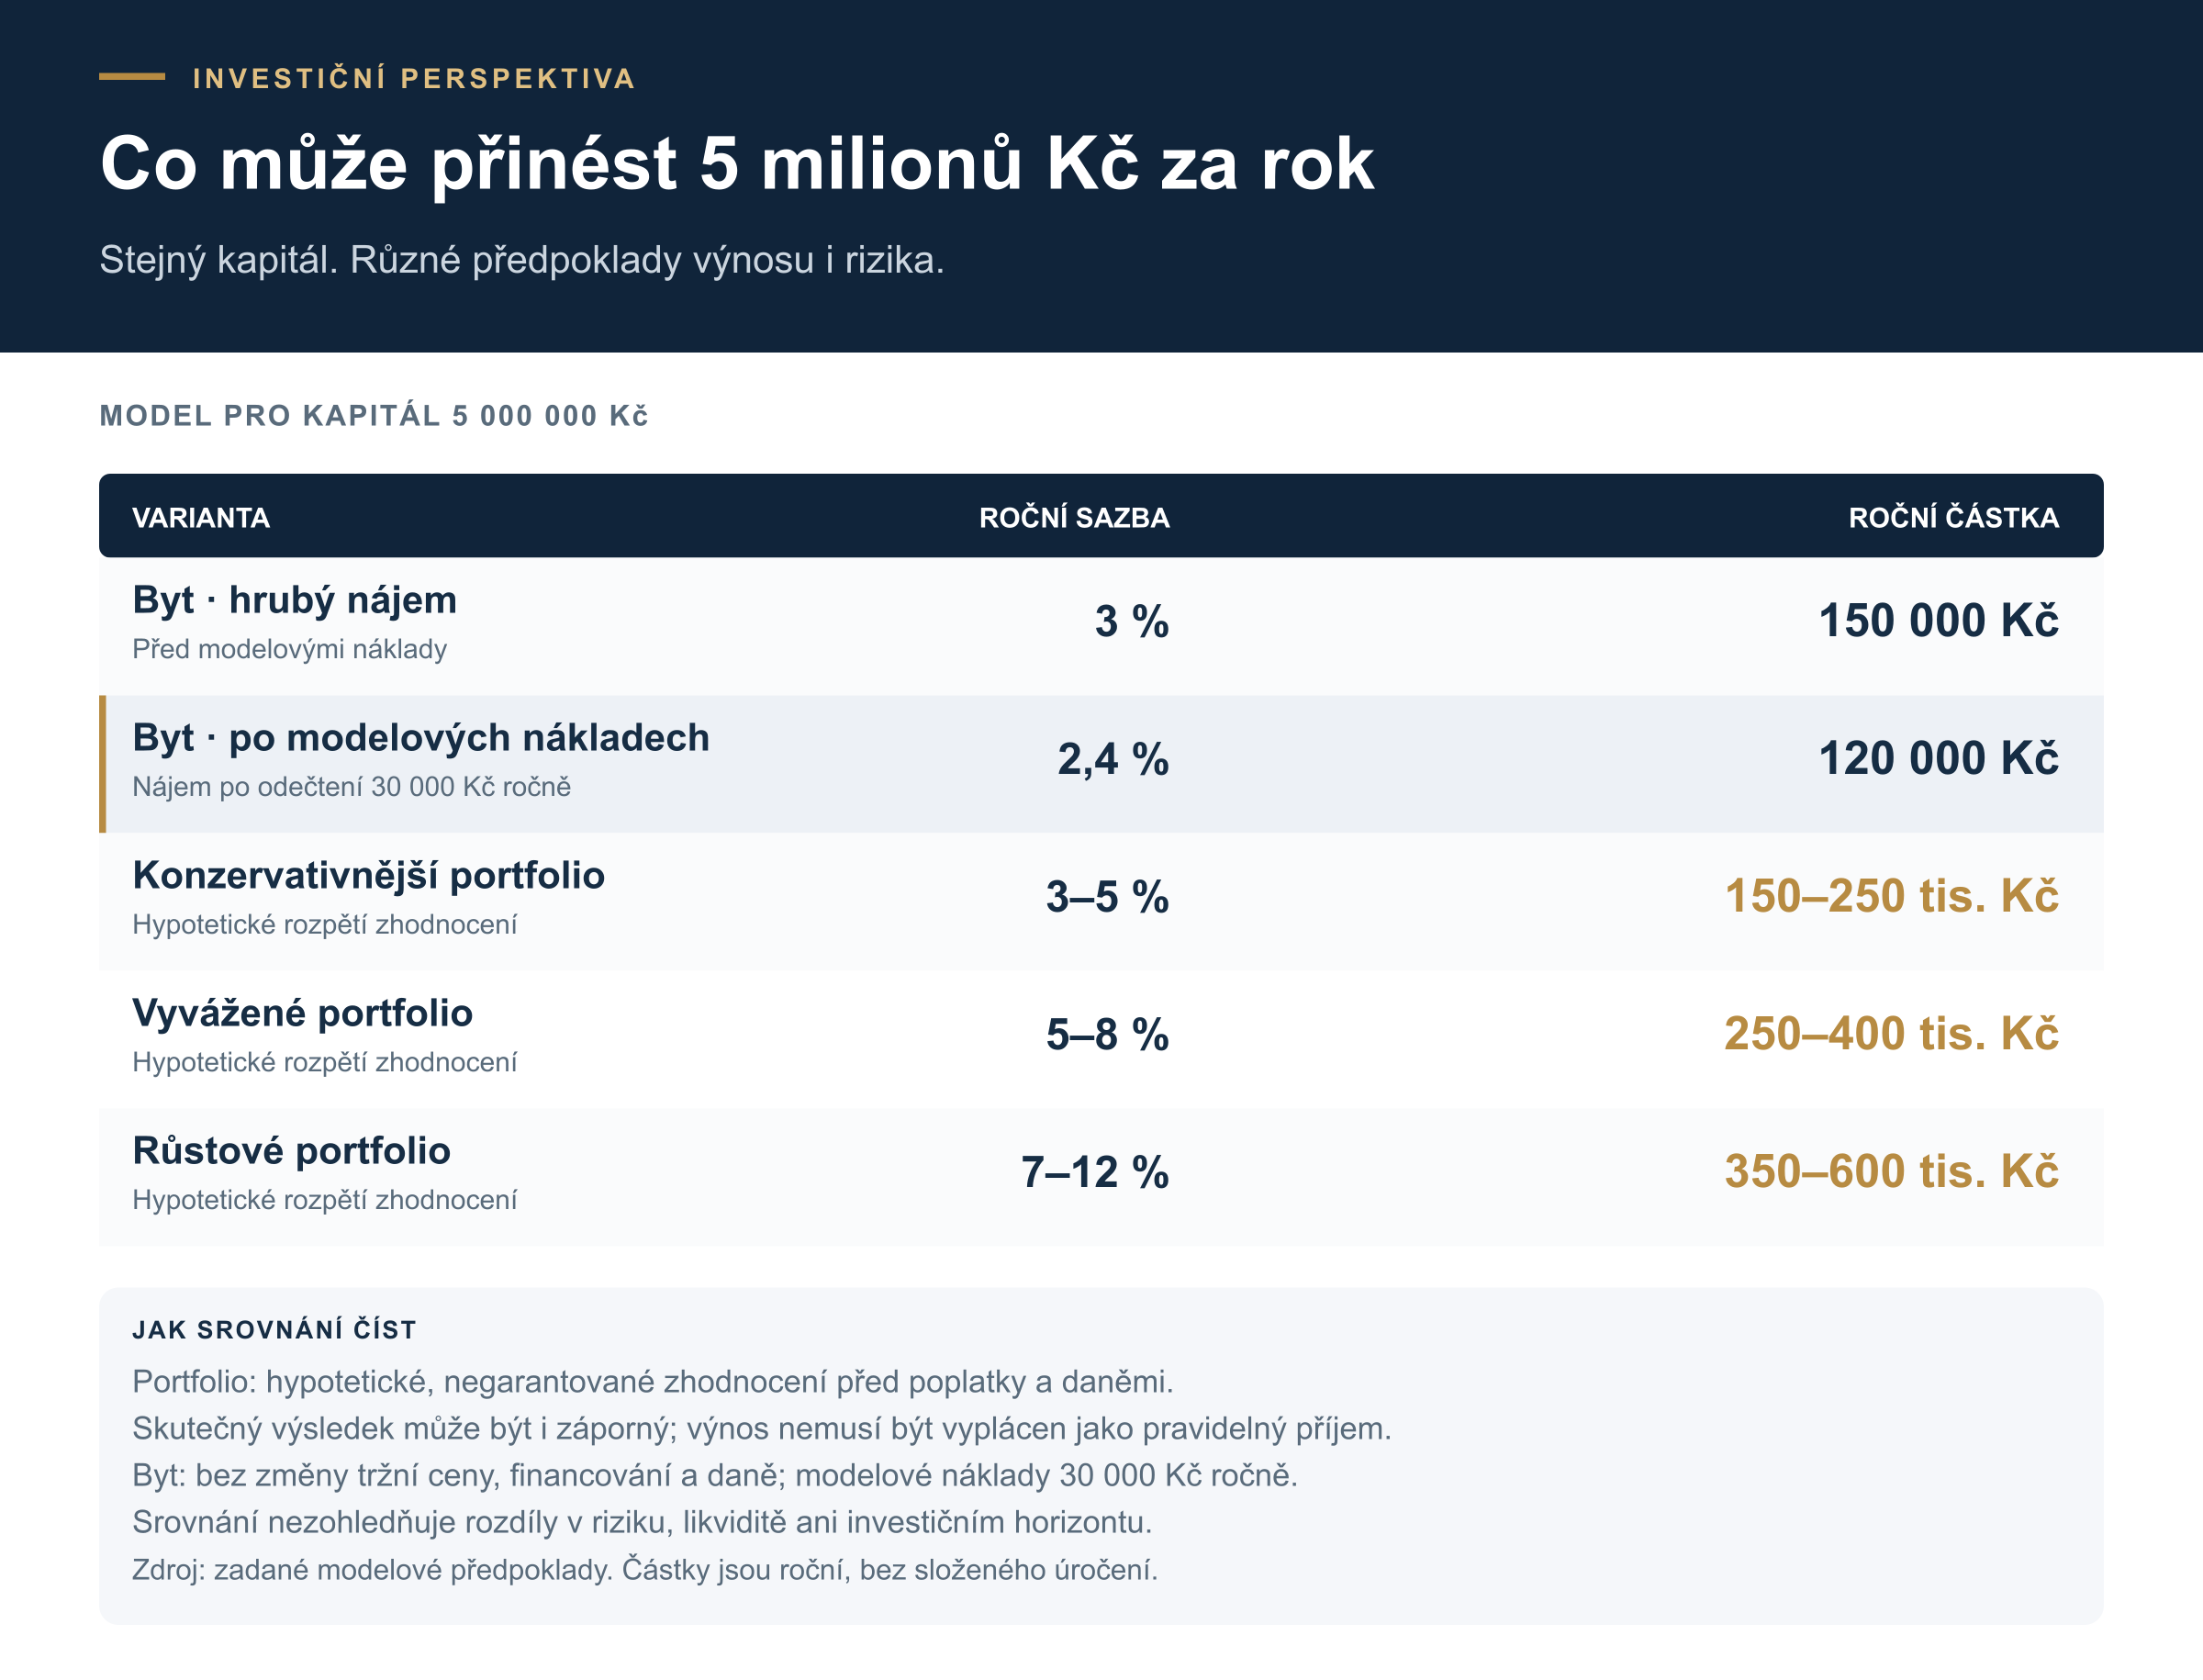
A to je hrubý výnos, před odečtením nákladů. Pokud vlastník ročně vydá například 30 000 Kč na nevratné provozní náklady, správu a rezervu na opravy, klesá modelový provozní výnos na 2,4 % před zdaněním a financováním.
Hodnota majetku vzrostla. Výnosnost nájemného vůči dnešní hodnotě je však mnohem nižší, než si investor myslí.
Investiční byt není bezpracný příjem
Vlastník musí počítat s opravami, příspěvky na správu domu, daněmi, neplatícími nájemníky i obdobím bez nájemného. A pokud byt financuje hypotékou, přibývá další zásadní položka – náklady na úvěr a pravidelné splátky.
Právě náklady a financování často rozhodují, zda je investice skutečně výnosná, nebo pouze vypadá dobře na papíře.
U příspěvků do takzvaného fondu oprav navíc platí specifická pravidla. Nejde automaticky o částku, kterou lze přenést na nájemníka jako běžnou službu. Daňové uplatnění závisí na charakteru výdaje a způsobu zdanění pronájmu.
Co kdyby stejných 5 milionů pracovalo jinak?
Představme si, že investor byt prodá a po vypořádání všech závazků a nákladů má skutečně k dispozici 5 milionů korun. Ty může rozdělit do globálně diverzifikovaného portfolia podle svých cílů, vztahu k riziku a investičního horizontu.
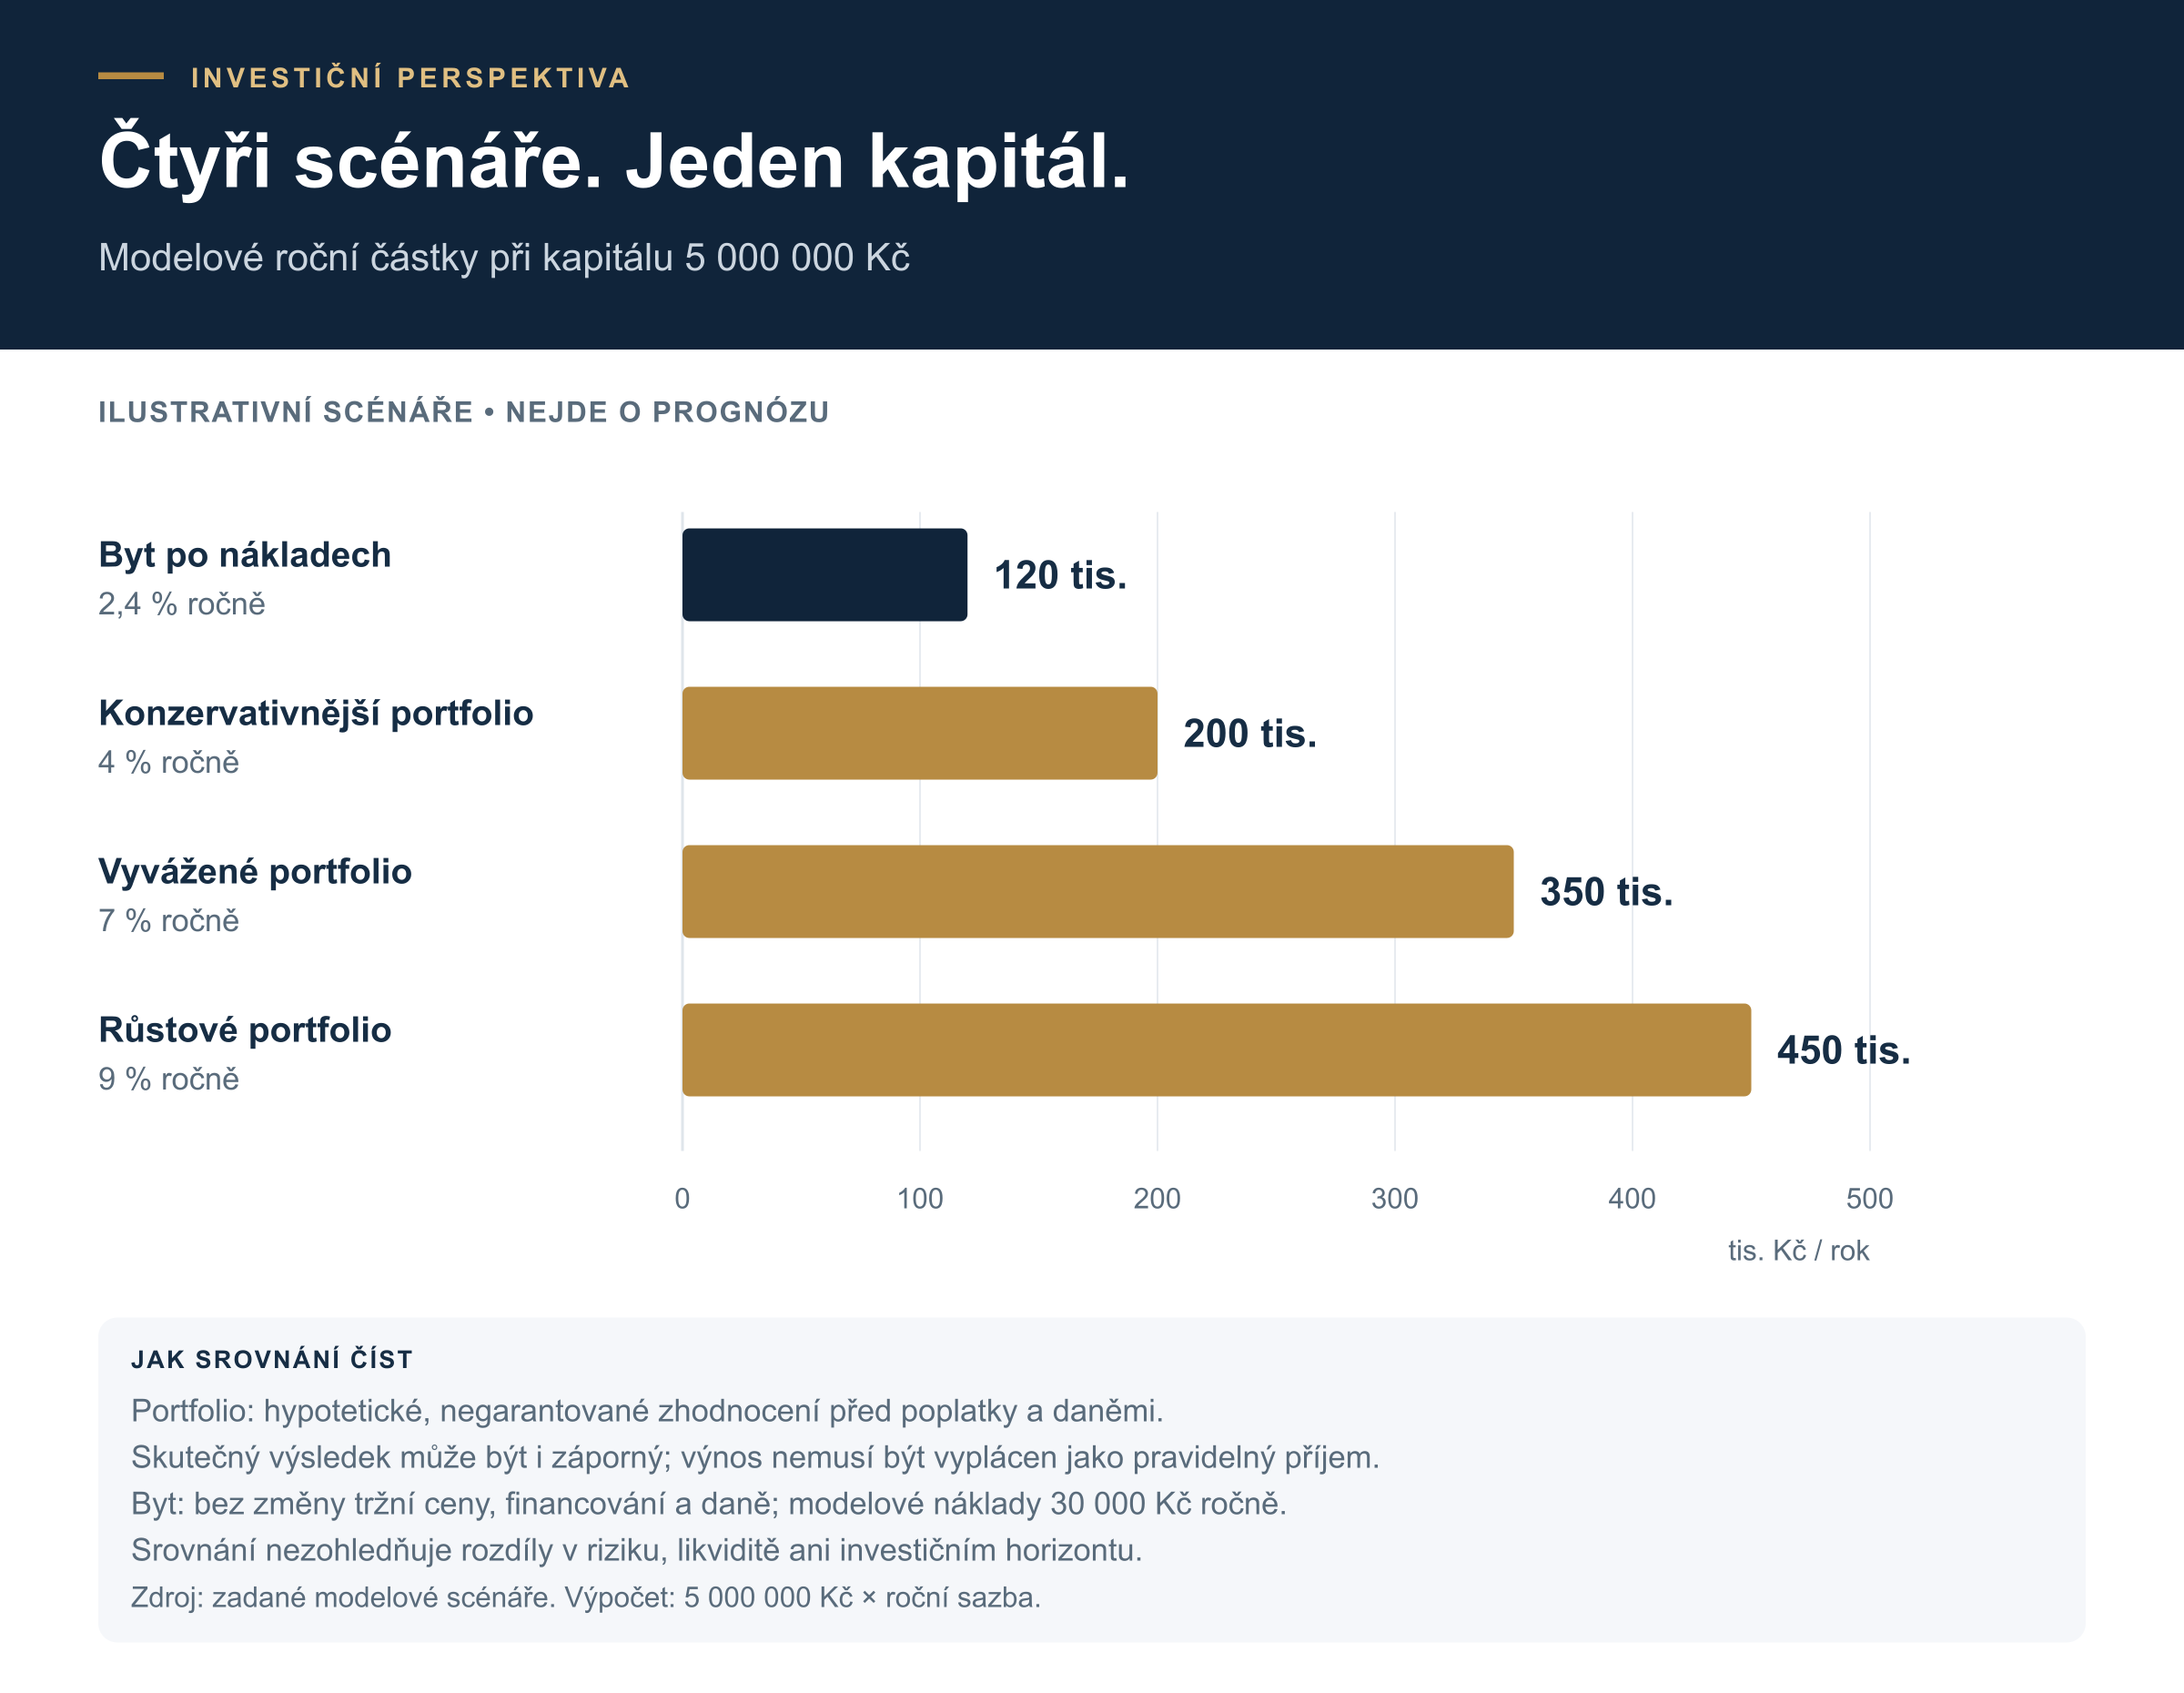
U portfolií jde o ilustrativní scénáře výnosu, nikoliv garantované sazby či předpověď. Investice mohou vykázat i záporný výnos. Částky nezohledňují poplatky a daně; u nemovitosti ani úroky z případného úvěru či změnu její ceny.
Rozdíl není pouze v potenciálním zhodnocení. U investičního portfolia může investor získat širší diverzifikaci, vyšší likviditu, snadnější postupné čerpání peněz a profesionální správu bez každodenního řešení nájemníků.
Zatímco byt nelze prodat po jednotlivých metrech, z investičního portfolia lze čerpat postupně.
To je zvlášť důležité pro lidi, kteří se připravují na rentu nebo chtějí předat majetek další generaci.
Nastává období, kdy se ukáže, kdo skutečně umí investovat
V době rostoucích cen nemovitostí bylo poměrně snadné považovat každý nákup za úspěch. Vyšší úrokové sazby, náklady na správu, opravy a měnící se legislativa však nutí investory počítat přesněji. Zkušený investor si proto neklade pouze otázku, o kolik jeho byt zdražil.
Ptá se také:
- Kolik mi dnes skutečně vydělává?
- Jaké náklady a rizika nesu?
- Kolik času a starostí mě stojí jeho správa?
- Pracovalo by mé vlastní jmění efektivněji někde jinde?
Nemovitosti mají v majetku své místo. Ale stejně jako u akcií, dluhopisů nebo fondů rozhodují cena, výnos, riziko a likvidita.
Nejde o to vlastnit co nejvíce. Jde o to vlastnit chytře.
Za více než 25 let ve financích jsem se naučil jednu věc:
O skutečném bohatství nerozhoduje počet bytů ani výše majetku na papíře. Rozhoduje, jak dobře majetek slouží vašemu životu.
Někdo chce pravidelný příjem. Jiný finanční svobodu, zabezpečení rodiny nebo klid bez starostí.
Každý z těchto cílů může vyžadovat jinou strategii.
A někdy je nejlepším investičním rozhodnutím nikoliv další nemovitost koupit, ale znovu vyhodnotit tu, kterou už vlastníte.
Víte, kolik vám váš majetek skutečně vydělává?
Pomáhám klientům dívat se na majetek jako na jeden celek – nemovitosti, investice, rezervy i budoucí rentu.
Společně můžeme vyhodnotit, zda vaše současná strategie stále odpovídá vašim cílům.
Úvodní konzultace je nezávazná a zdarma.
Ing. Jiří Pecuch
Privátní investiční poradce
Důvěra • Zkušenosti • Výsledky
Autor

Využívám dlouholeté znalosti privátního bankovnictví v rámci správy majetku, financování a zajištění rizik klientů.